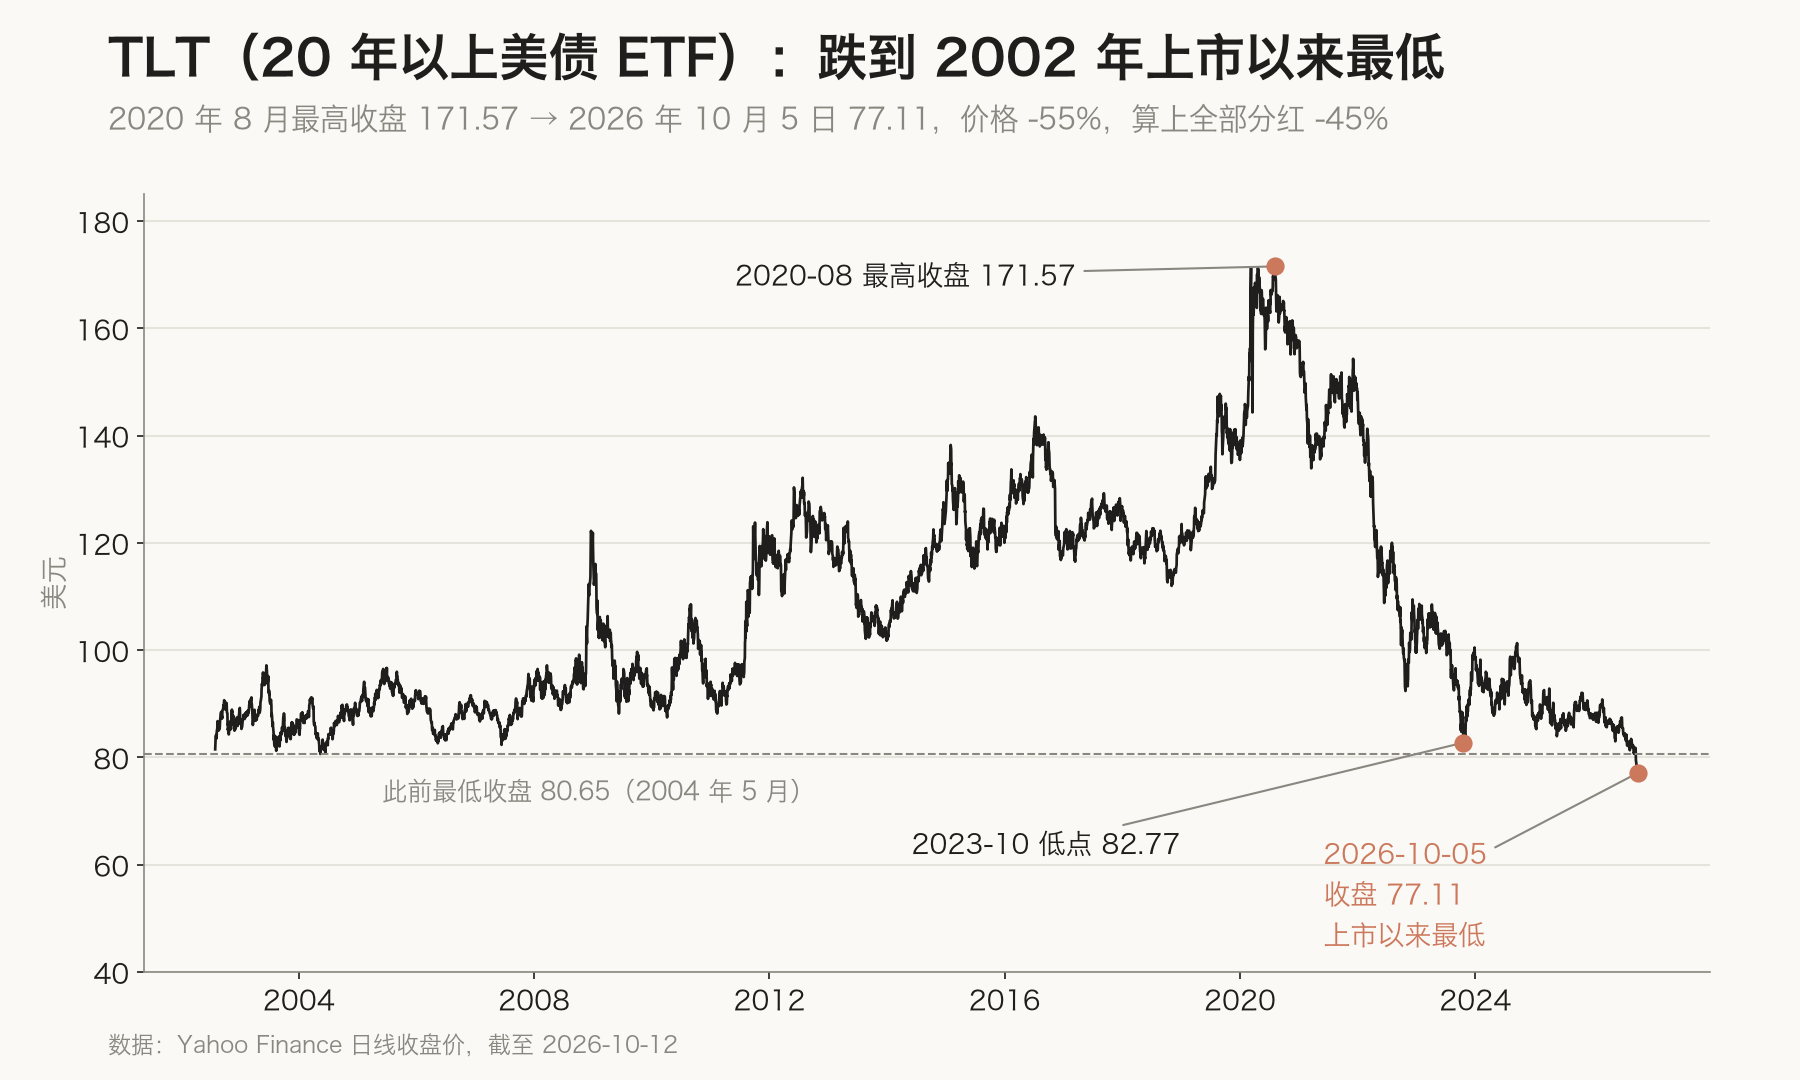
美国长期国债现在收益率有 5% 以上,但是买了还会亏钱。规模最大的长期国债 ETF 叫 TLT,现在收益率是 5.5%,可今年算上利息,它还亏了 6% 多(截至 10 月 14 日),这个月还跌到了它 2002 年上市以来的最低价。
这两天我在读财经 M 平方的一篇文章,问的是「美债收益率创新高,股市还能继续走强吗」。我就顺着这个问题一层一层往下挖,正好这周美国 9 月的 CPI 也出来了,一起放进来。这一篇把三件事讲清楚:为什么买长期美债还会亏钱;利率涨成这样,是通胀又回来了吗;高利率到底折磨了谁,又喂饱了谁。
视频版 5 分 37 秒,文字版在视频下面。
一、为什么买长期美债还会亏钱
利率往上走,已经发出来的债券,价格就往下跌。
为什么?因为你手里的旧债,利息是发行时候定死的。现在新发的债利息更高,大家就会卖掉旧债去买新债。旧债没人要了,价格就得跌。
那跌到什么时候?跌到按这个便宜价买它,算下来的收益率跟新债一样为止。
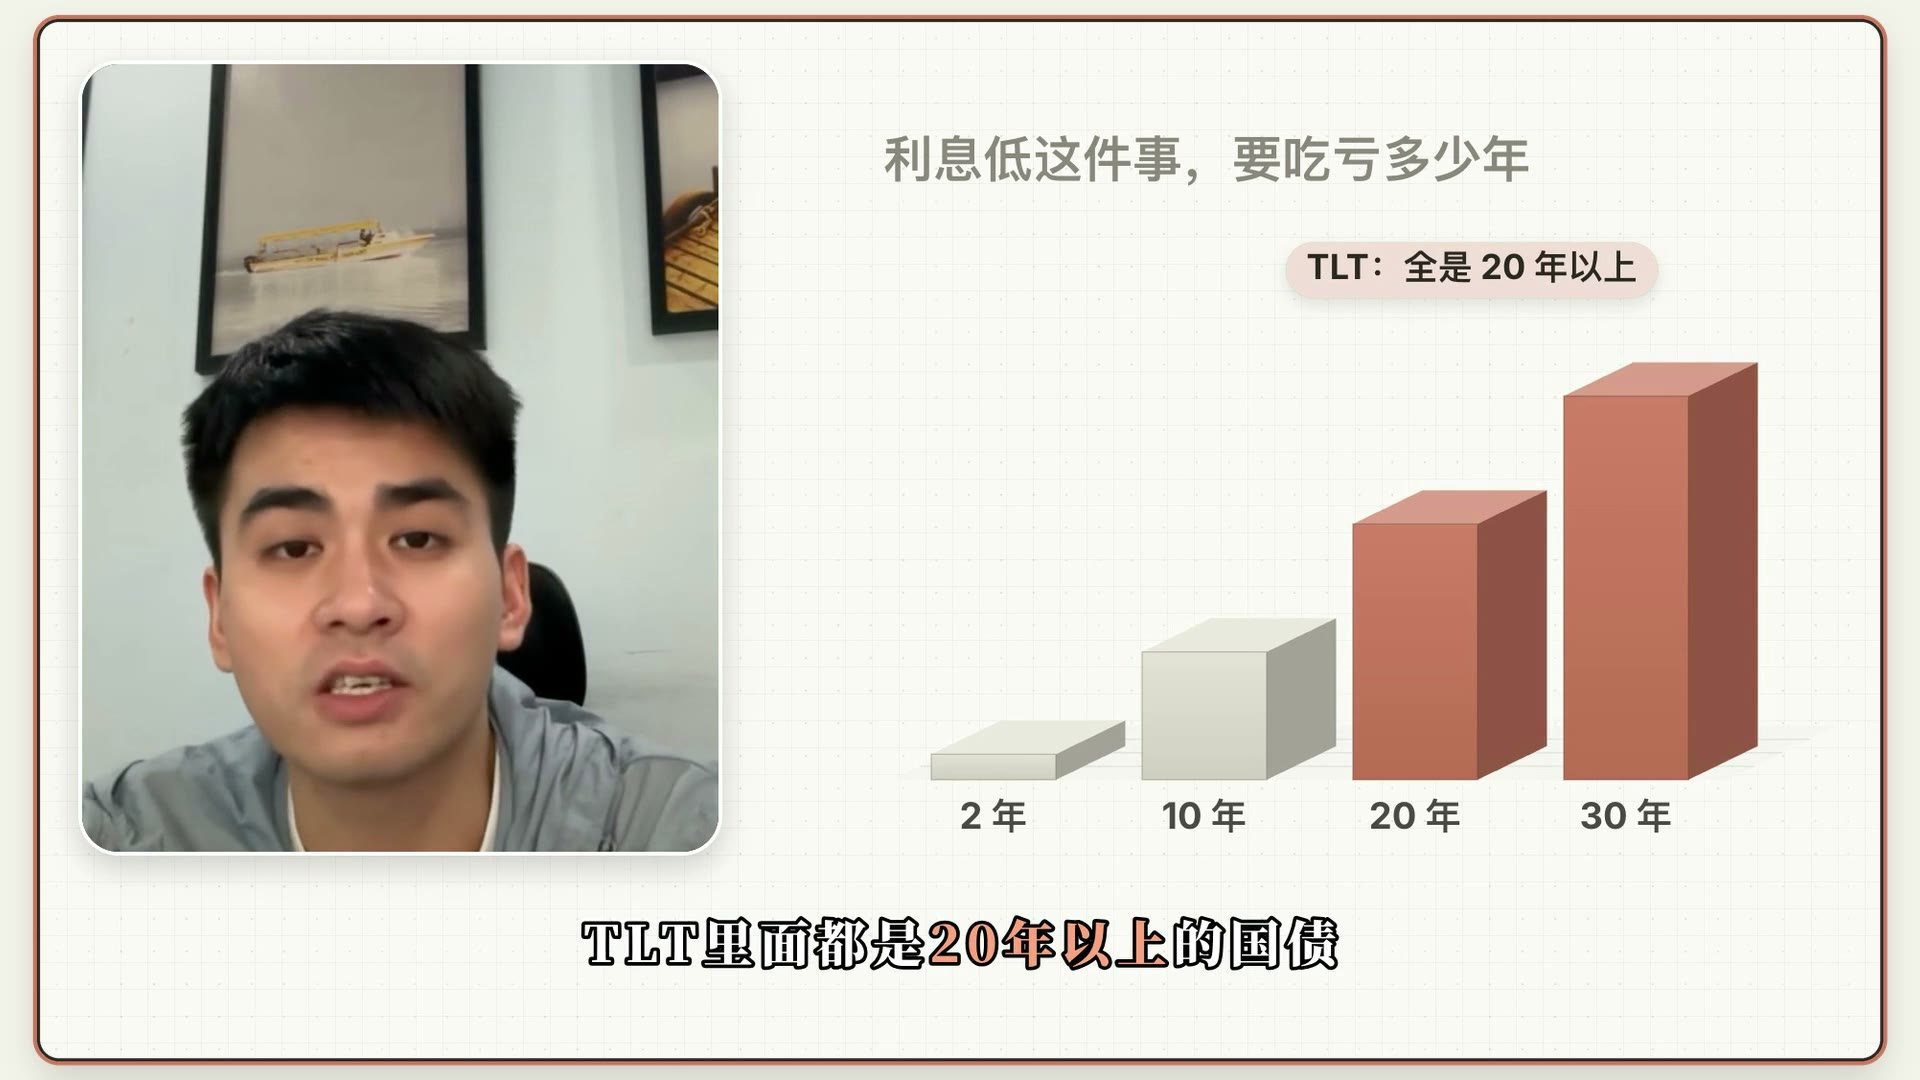
那为什么长期的跌得最狠?一张 20 年、30 年的债,利息低这件事要吃亏二三十年,价格就得跌得更多才能补回来。TLT 里面都是 20 年以上的国债。
利率只要再涨不到 0.4 个百分点,手里这份长期债跌掉的价格,就比它一年收到的利息还多。
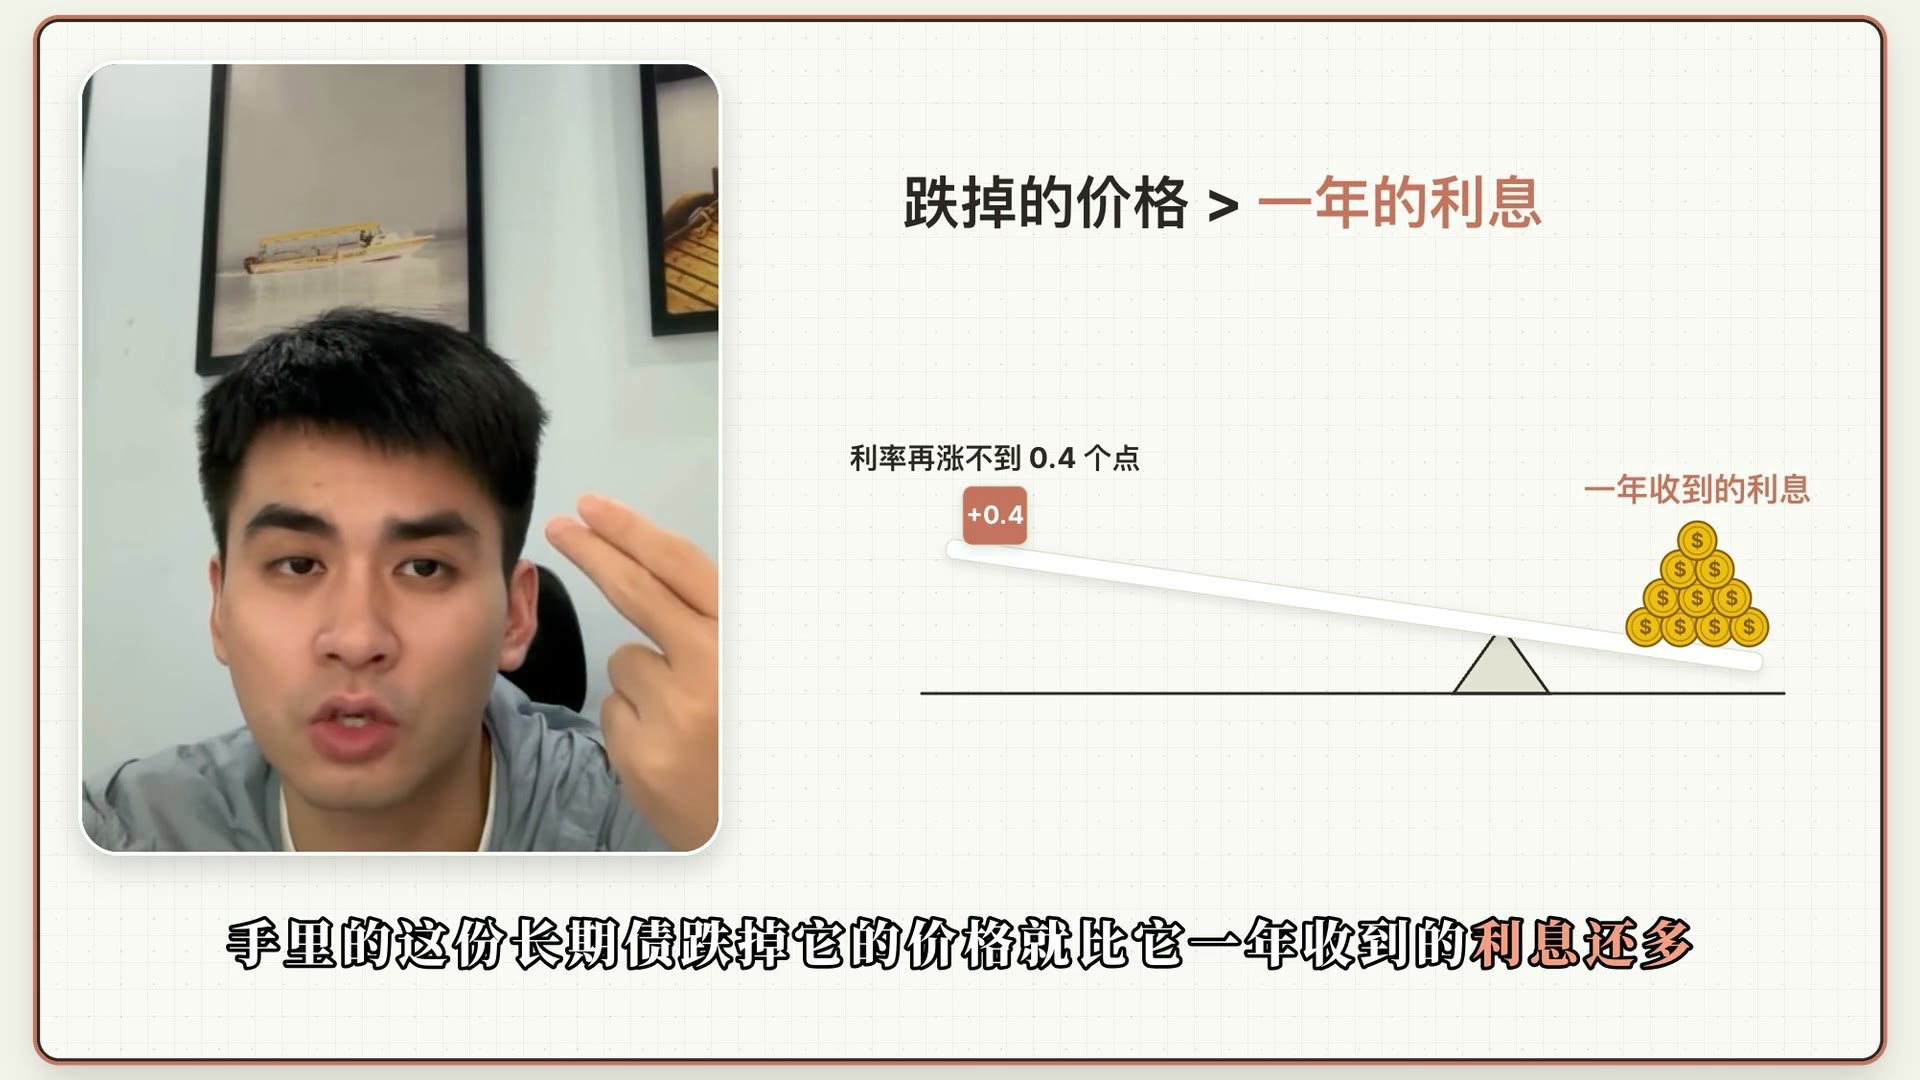
所以买长债,赚的是利息,押的是利率往下走。如果利率往上走,那就可能要亏钱了。
二、不卖、拿到期,不就回本了?
我当时心想:如果不卖,持有到期,那不就只是浮亏吗?拿到期不就回本了?这个要分三种情况来看。
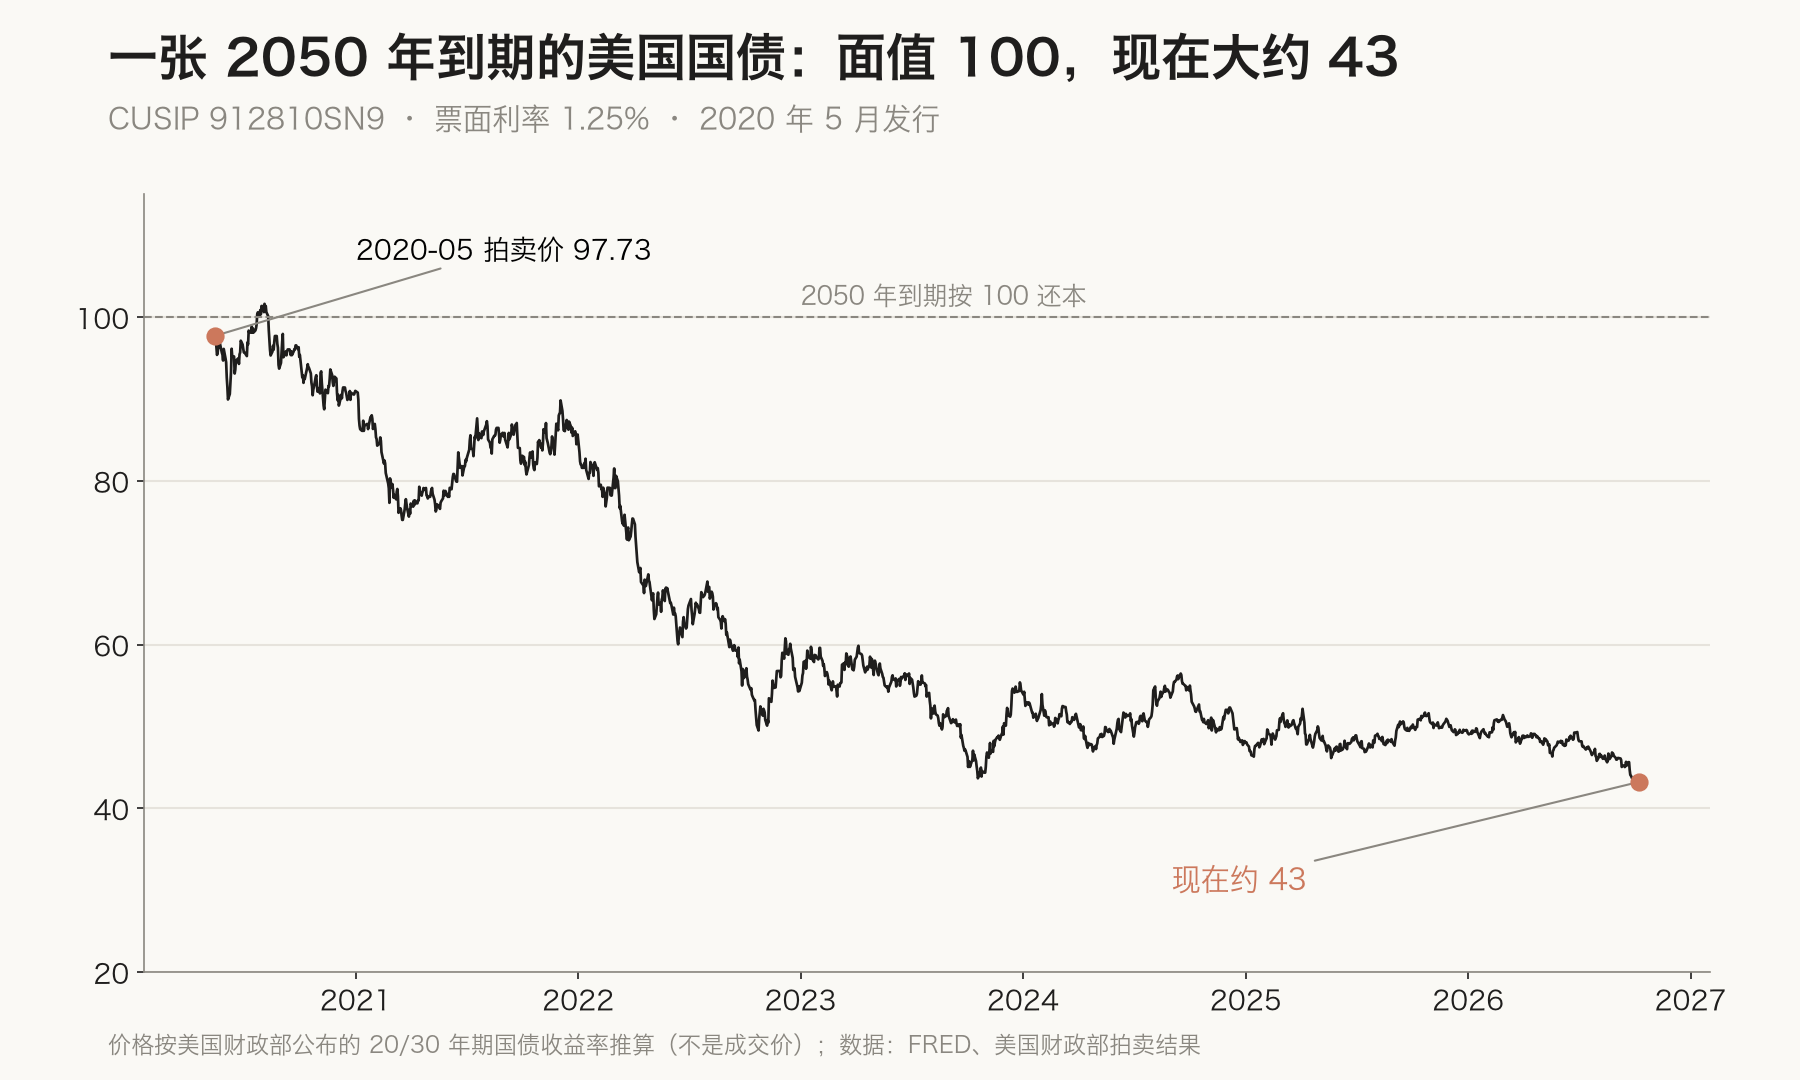
第一种,买的是一张国债。 拿到期确实会还你 100 块。这是美国财政部 2020 年 5 月的拍卖结果:一张 30 年期的国债,票面利率 1.25%,2050 年到期。
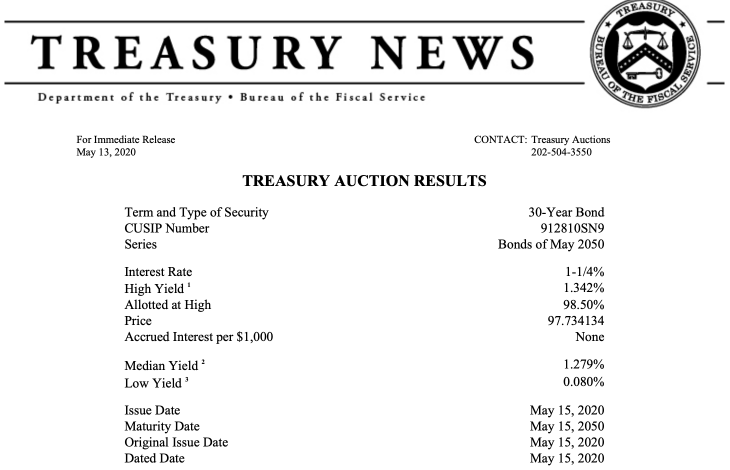
这张 100 块面值的债,按现在的利率算,在市场上只值 40 多块。等到 2050 年是能拿回 100 块的,可接下来 24 年,你每年只有 1.25% 的利息,而现在短期国债就有 4% 左右。
第二种,买的是 TLT 这种长期国债 ETF。 它没有到期日,快到期的债会被换成新的长债,所以它只跟着利率走。你买的价格要涨回去,只有一条路:利率降下来。
第三种,你等不到到期。 长债要变现,只能按市场当时的价格去卖,而这个价格是跟着利率走的。2023 年硅谷银行就是这样:收了大量的长期债券,储户一取钱,只能亏着卖,几天就倒了。
三、利率涨成这样,是通胀又回来了吗?
这周三美国出了 9 月的 CPI,通胀 3.7%,比 8 月的 3.4% 又高了一点,一半以上是油价涨出来的。
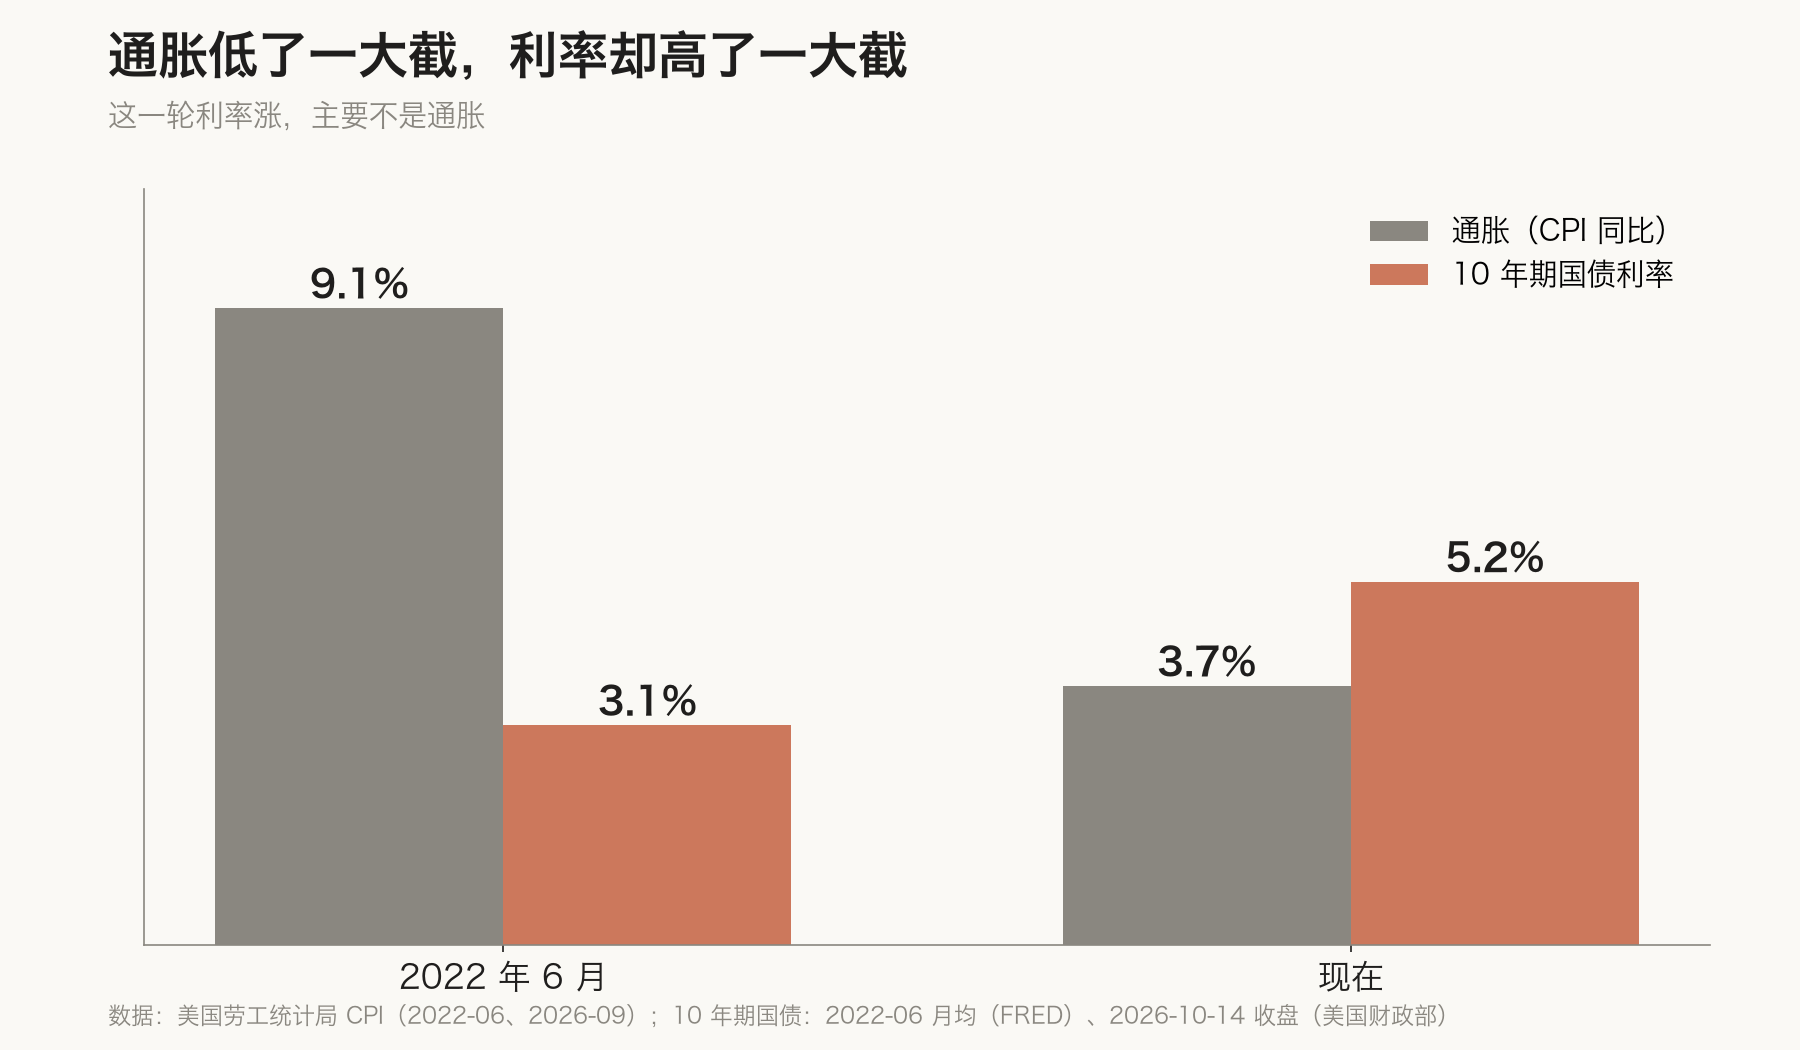
那就对比一下。2022 年那一轮,美国通胀最高到了 9.1%,那时候 10 年期国债利率才 3% 出头。现在通胀是 3.7%,10 年期利率反而到了 5.2%。通胀低了一大截,利率却高了一大截。所以这一轮,主要不是通胀。
利率可以拆成两块:一块是补偿通胀的;另一块是扣掉通胀以后,钱本身的价格,叫实际利率。今年 10 年期利率涨了一个多点,补偿通胀那块只涨了 0.1,其余的全是实际利率在涨。
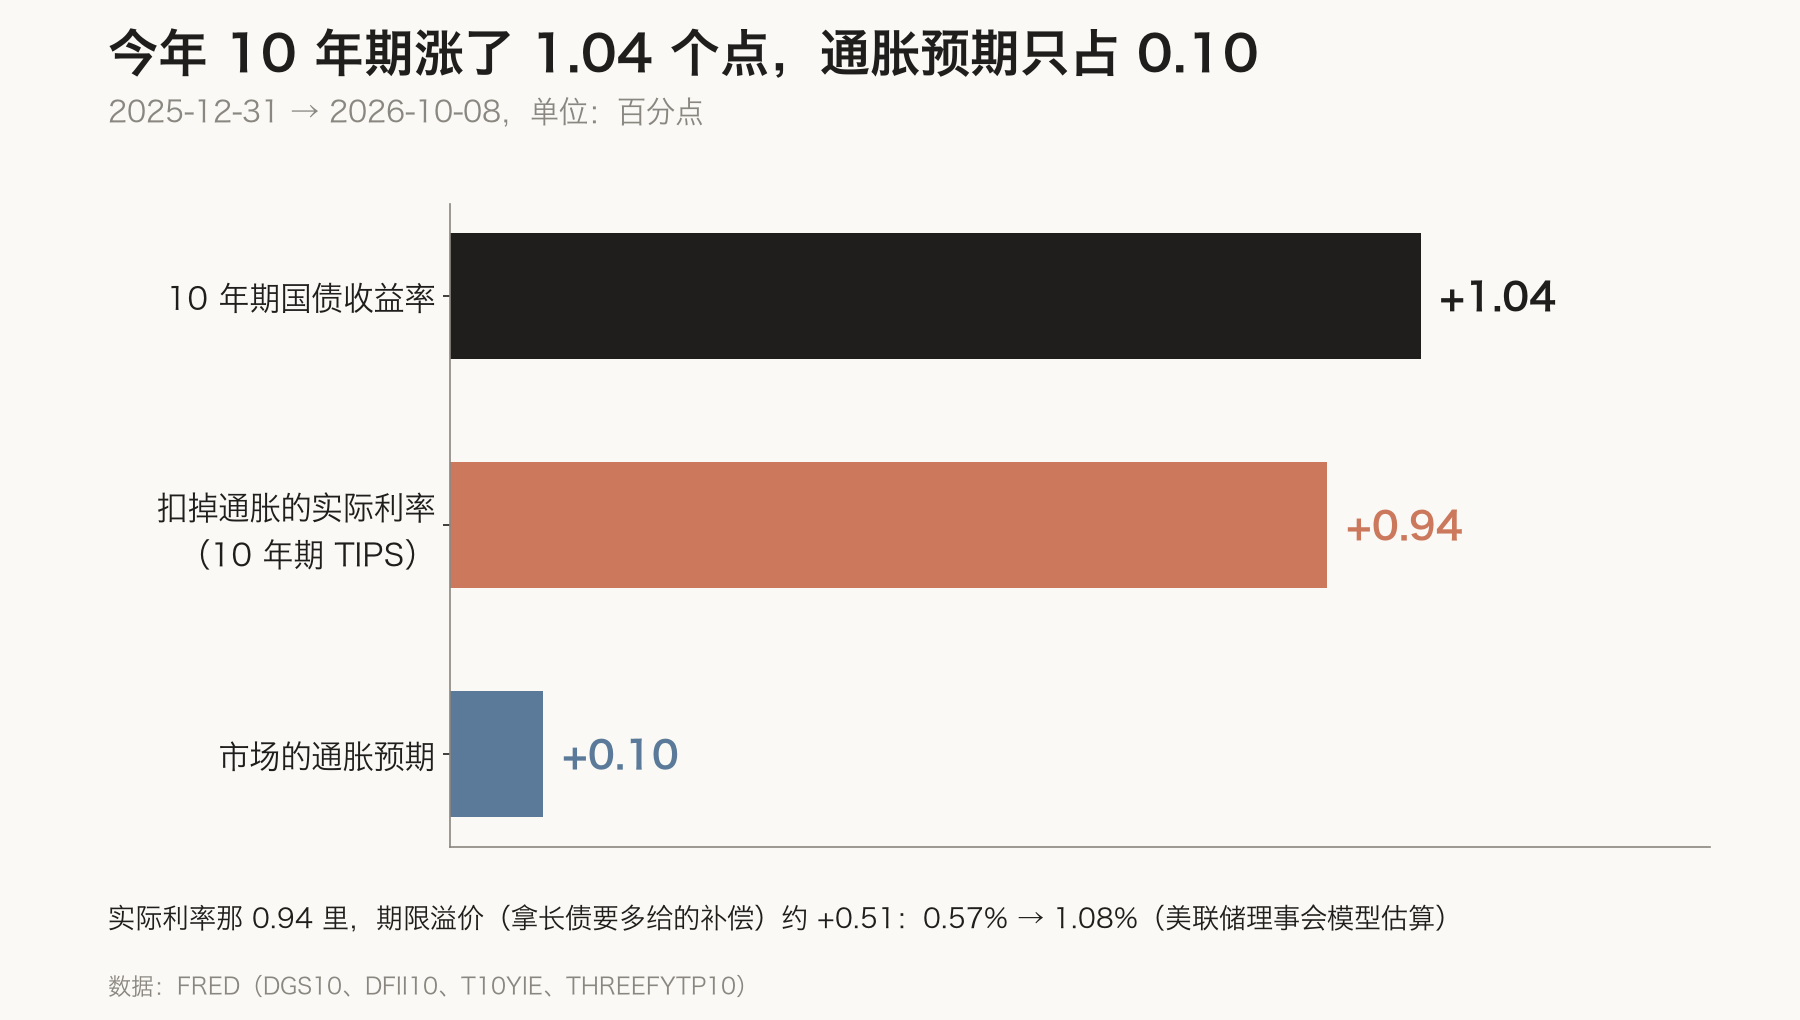
实际利率为什么涨?我用 AI 越研究,这个东西越清晰,就是两件事:一个是美国经济还挺强,美联储 9 月还在加息;另一个是大家都不愿意拿长债了。长债没人接,就得给更高的利息才有人买。
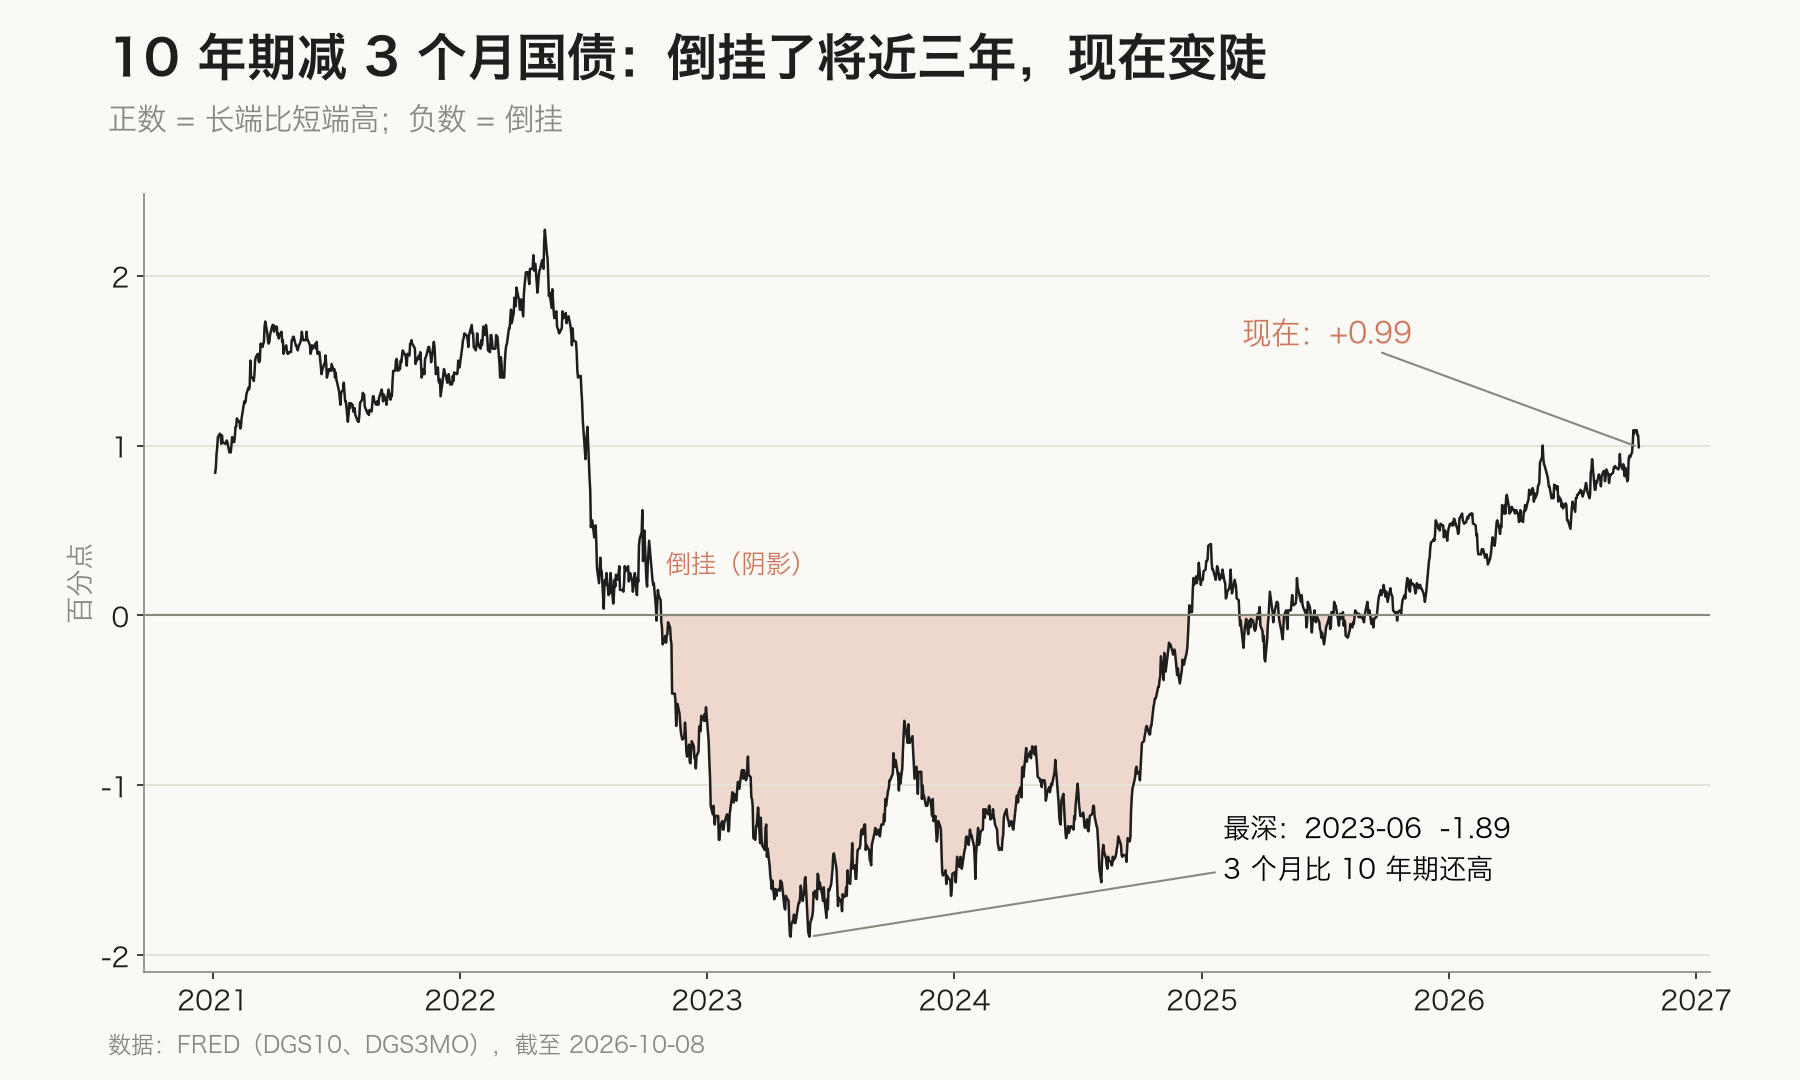
那我又想:大家都不买长债、都去买短债,会不会变成短期利率比长期利率还高,也就是常说的倒挂?其实并没有。
短期国债的利息,主要看美联储的基准利率。现在基准利率在 4% 左右,短债就有 4% 左右。长期国债的利息,看有没有人愿意买,长期债没人接,就得给更高的利息。
CPI 出来那天正好看得出来:市场押注美联储 10 月再加息一次的概率到了 50% 左右,2 年期的利率就跟着往上走,10 年期反而从 5.21% 降到了 5.19%。所以现在长的比短的高,10 年期 5.2%,短的 4% 左右,没有倒挂。
四、高利率到底折磨了谁,又喂饱了谁?
那我接下来就想:短期利率都已经到 4% 了,难道没有问题吗?有,问题不小。关键是这个代价谁来承担。
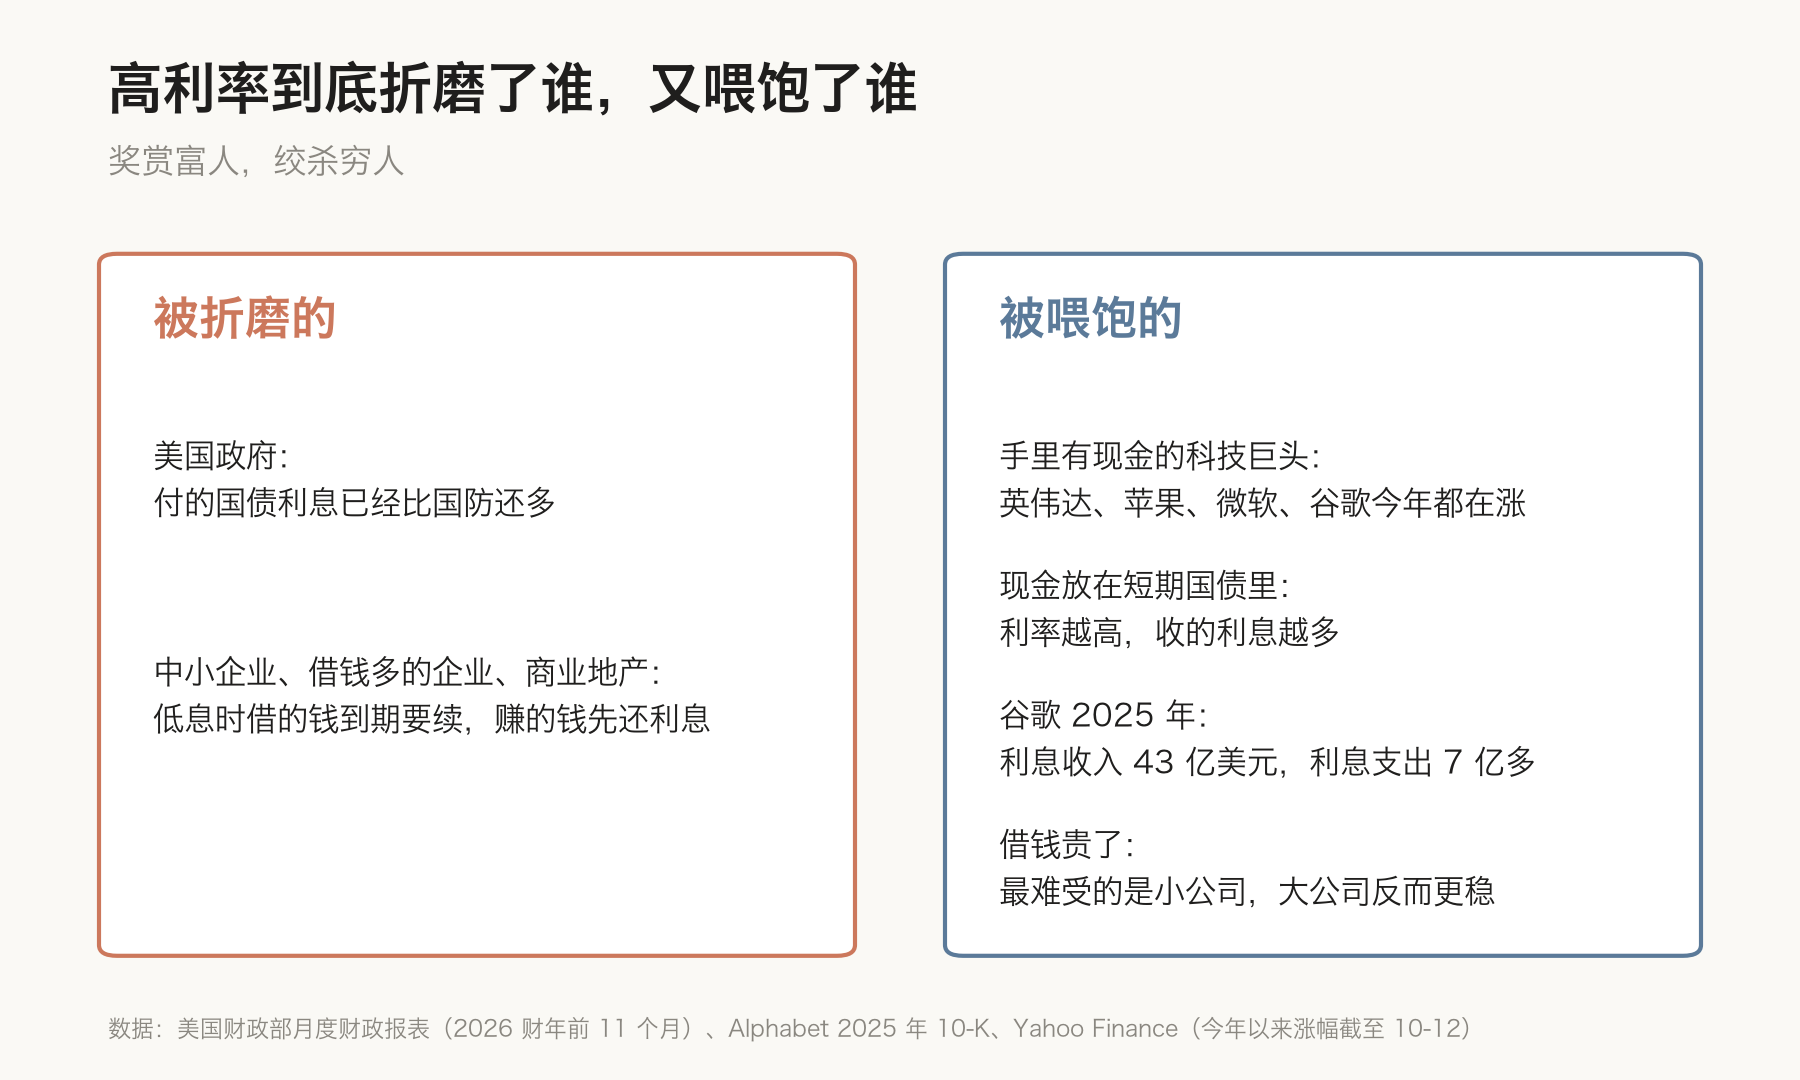
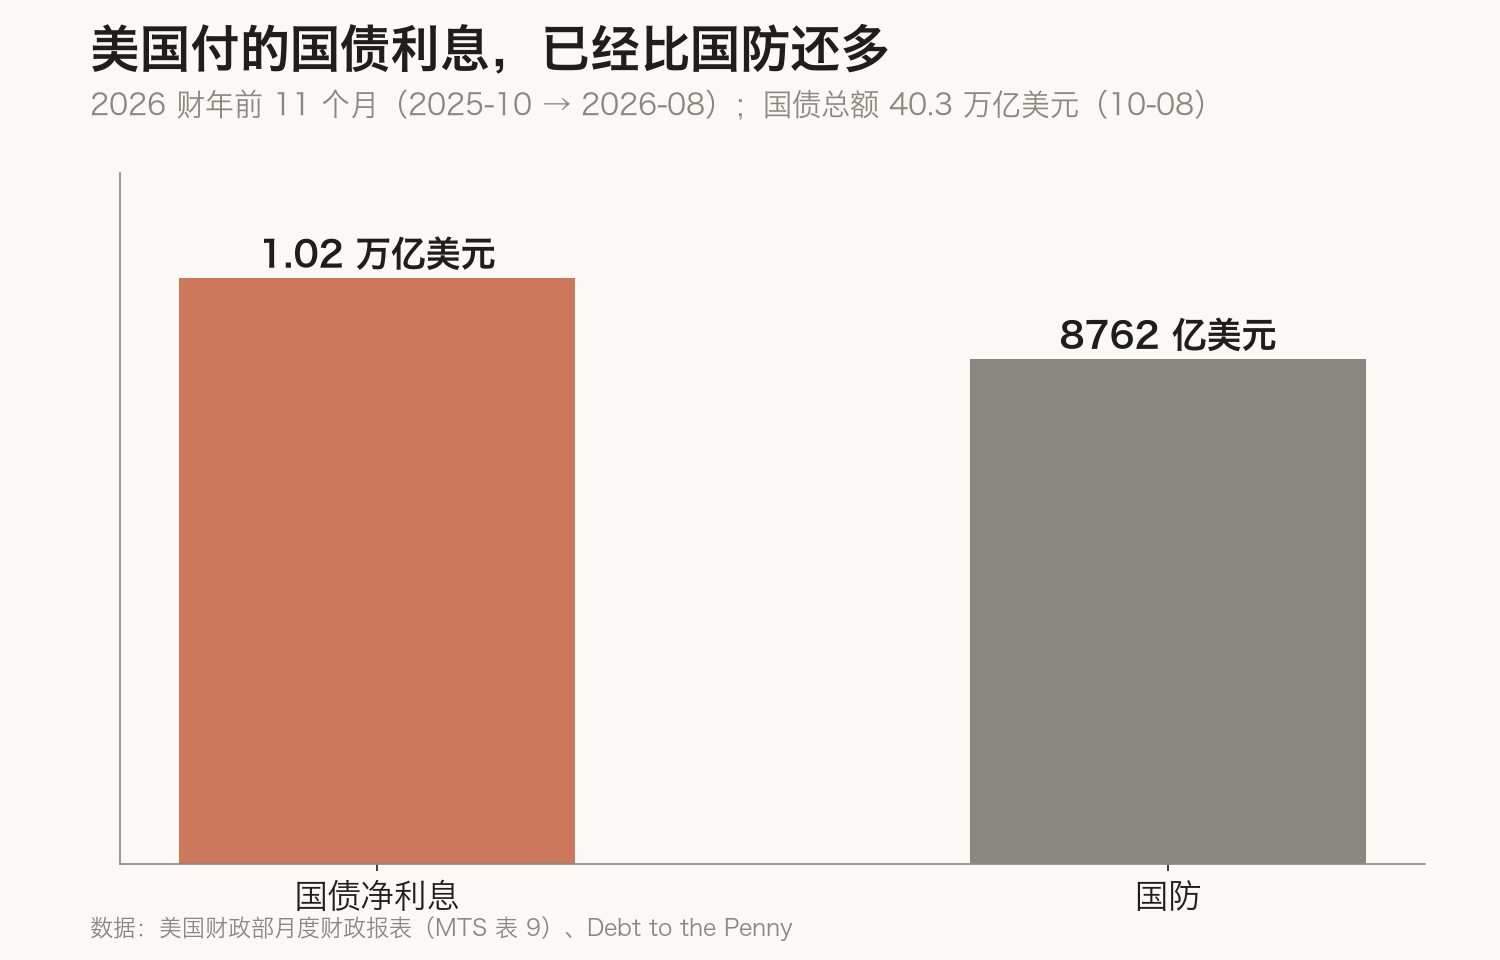
先说被折磨的。第一个是美国政府,它付的国债利息已经比国防开支还多了。不过这个离我们有点远。
离我们最近的,是中小企业、那些借钱多的企业,还有商业地产。以前利率低的时候借的钱,到期要续,现在得按高得多的利息借,赚的钱拿去还利息,他们是吃亏的。
那被喂饱的是谁?很多人想不到:利率这么高,英伟达、苹果、微软、谷歌这些公司怎么还没被打垮,美股也还在历史新高附近?
因为它们账上趴着大把现金,自己就能生钱。这些钱放在短期国债里,利率越高,收的利息越多。拿谷歌来说,去年光利息收入就有 43 亿美元,付出去的利息才 7 亿多。
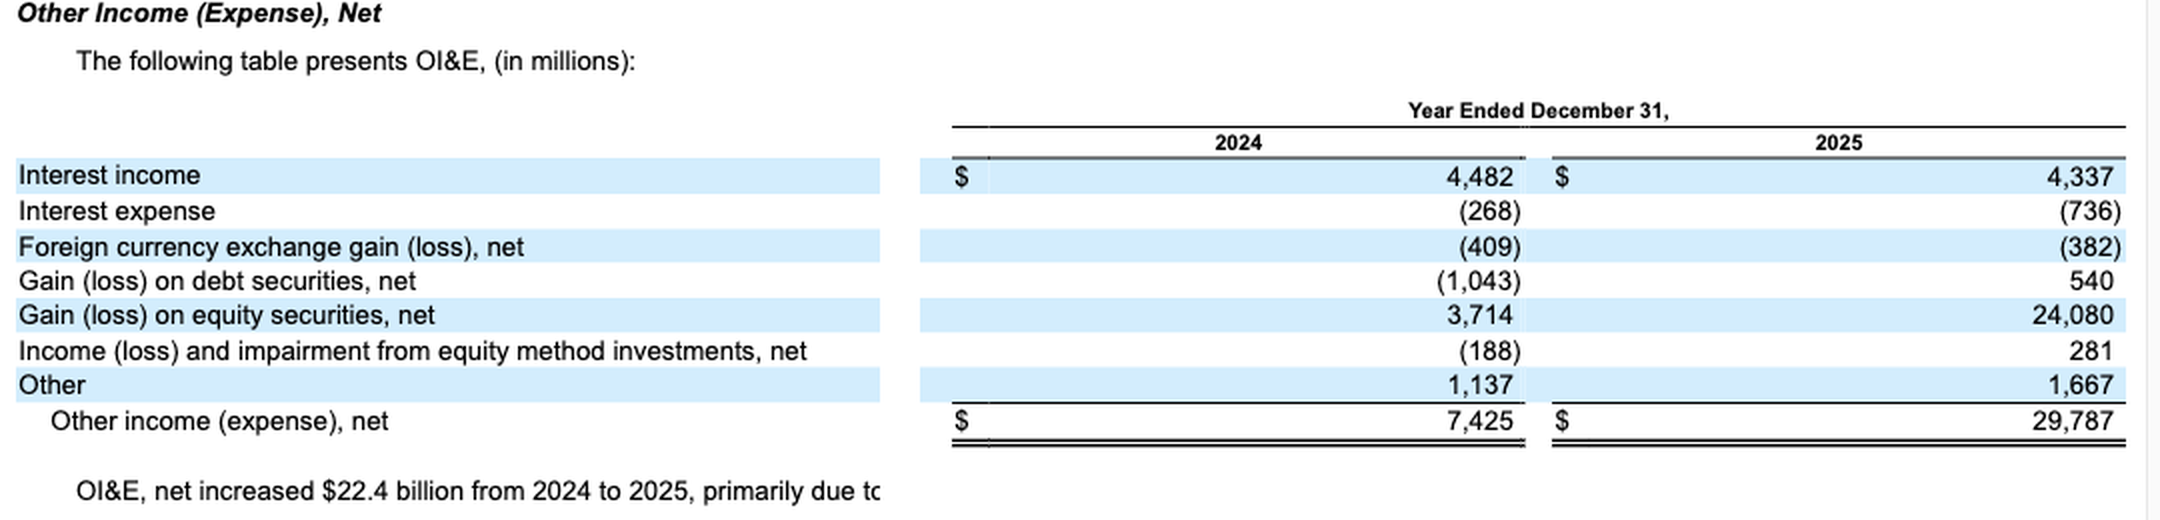
就算要借钱,凭它们的信用和现金流,也借得到、还得起。借钱贵了,最难受的还是小公司,大公司反而更稳。
所以高利率是在奖赏富人,绞杀穷人。有钱的拿利息,缺钱的付利息,贫富差距其实也是被这么拉大的。
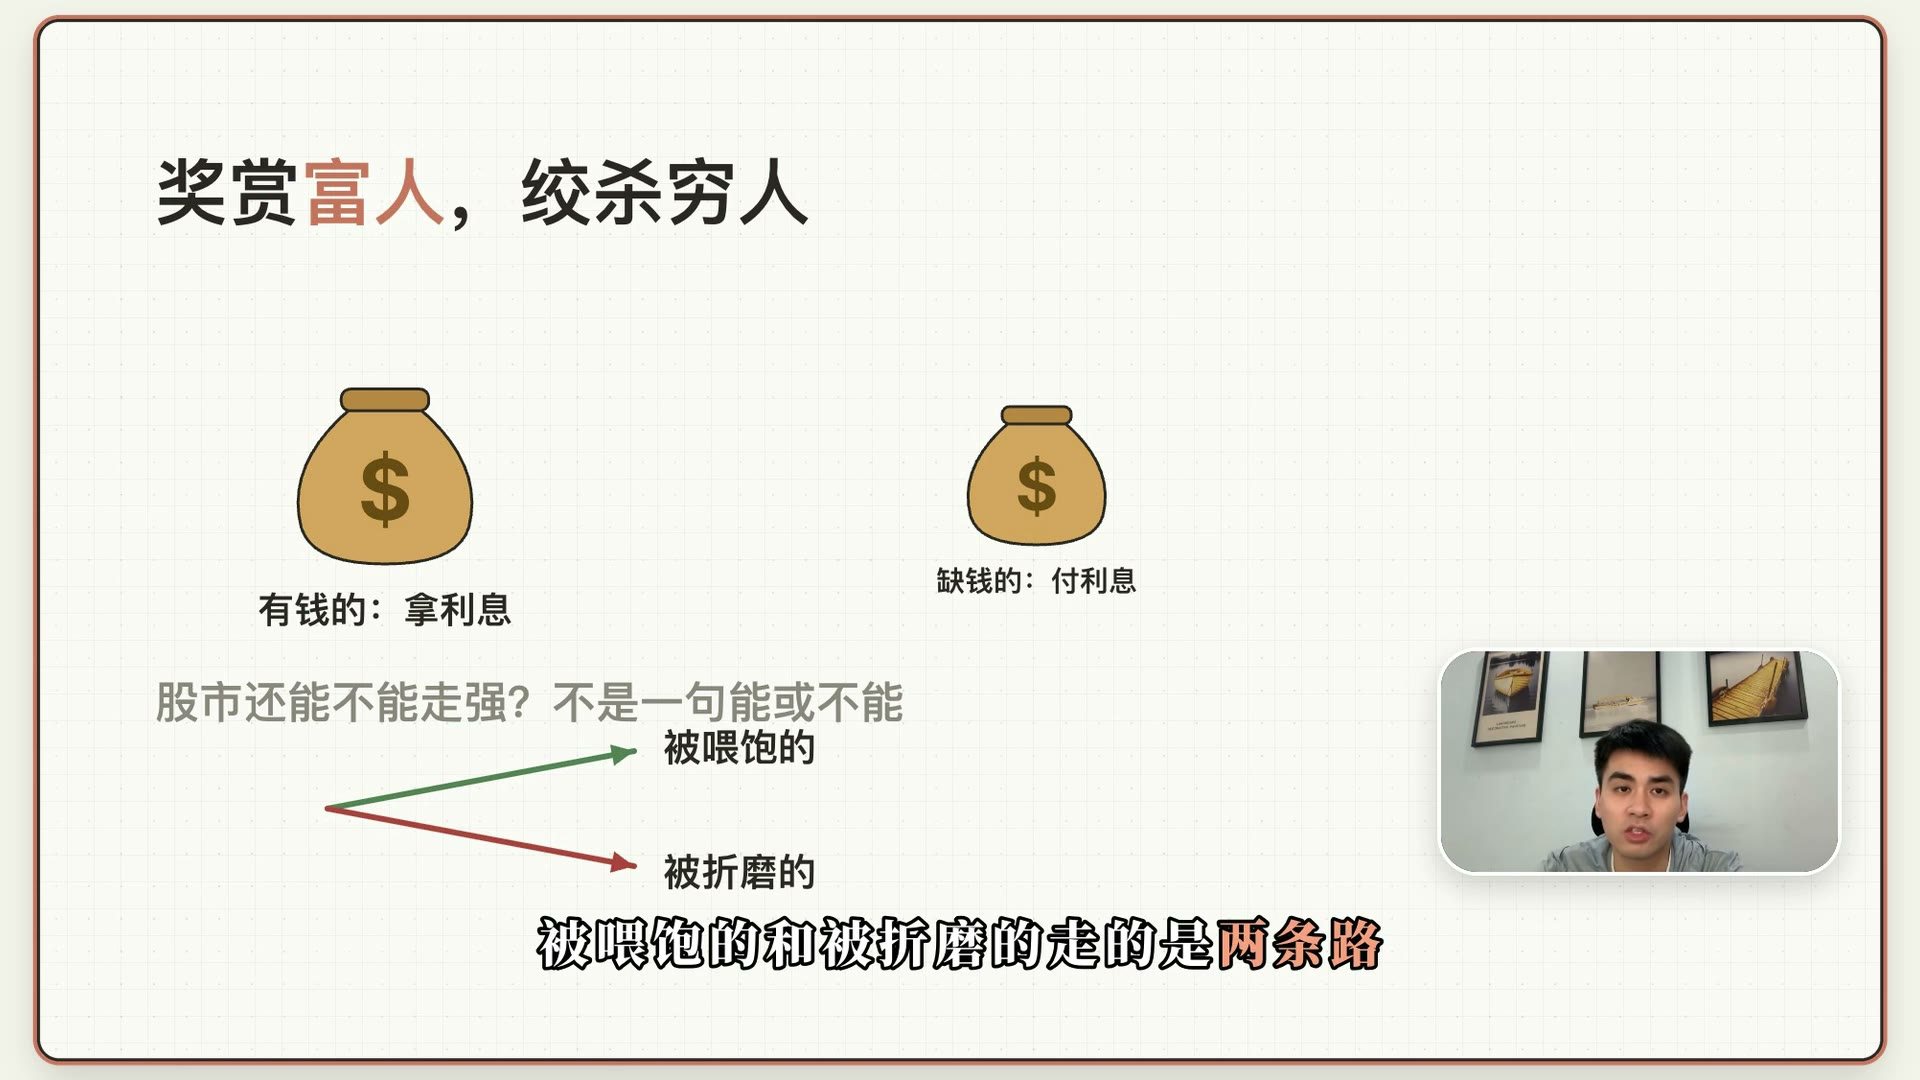
回到财经 M 平方的那个问题:股市还能不能走强,不是一句能或者不能就能回答的。被喂饱的和被折磨的,走的是两条路。
五、普通人的闲钱放哪?
闲置的美元放着不动,很多券商默认是不怎么给利息的。
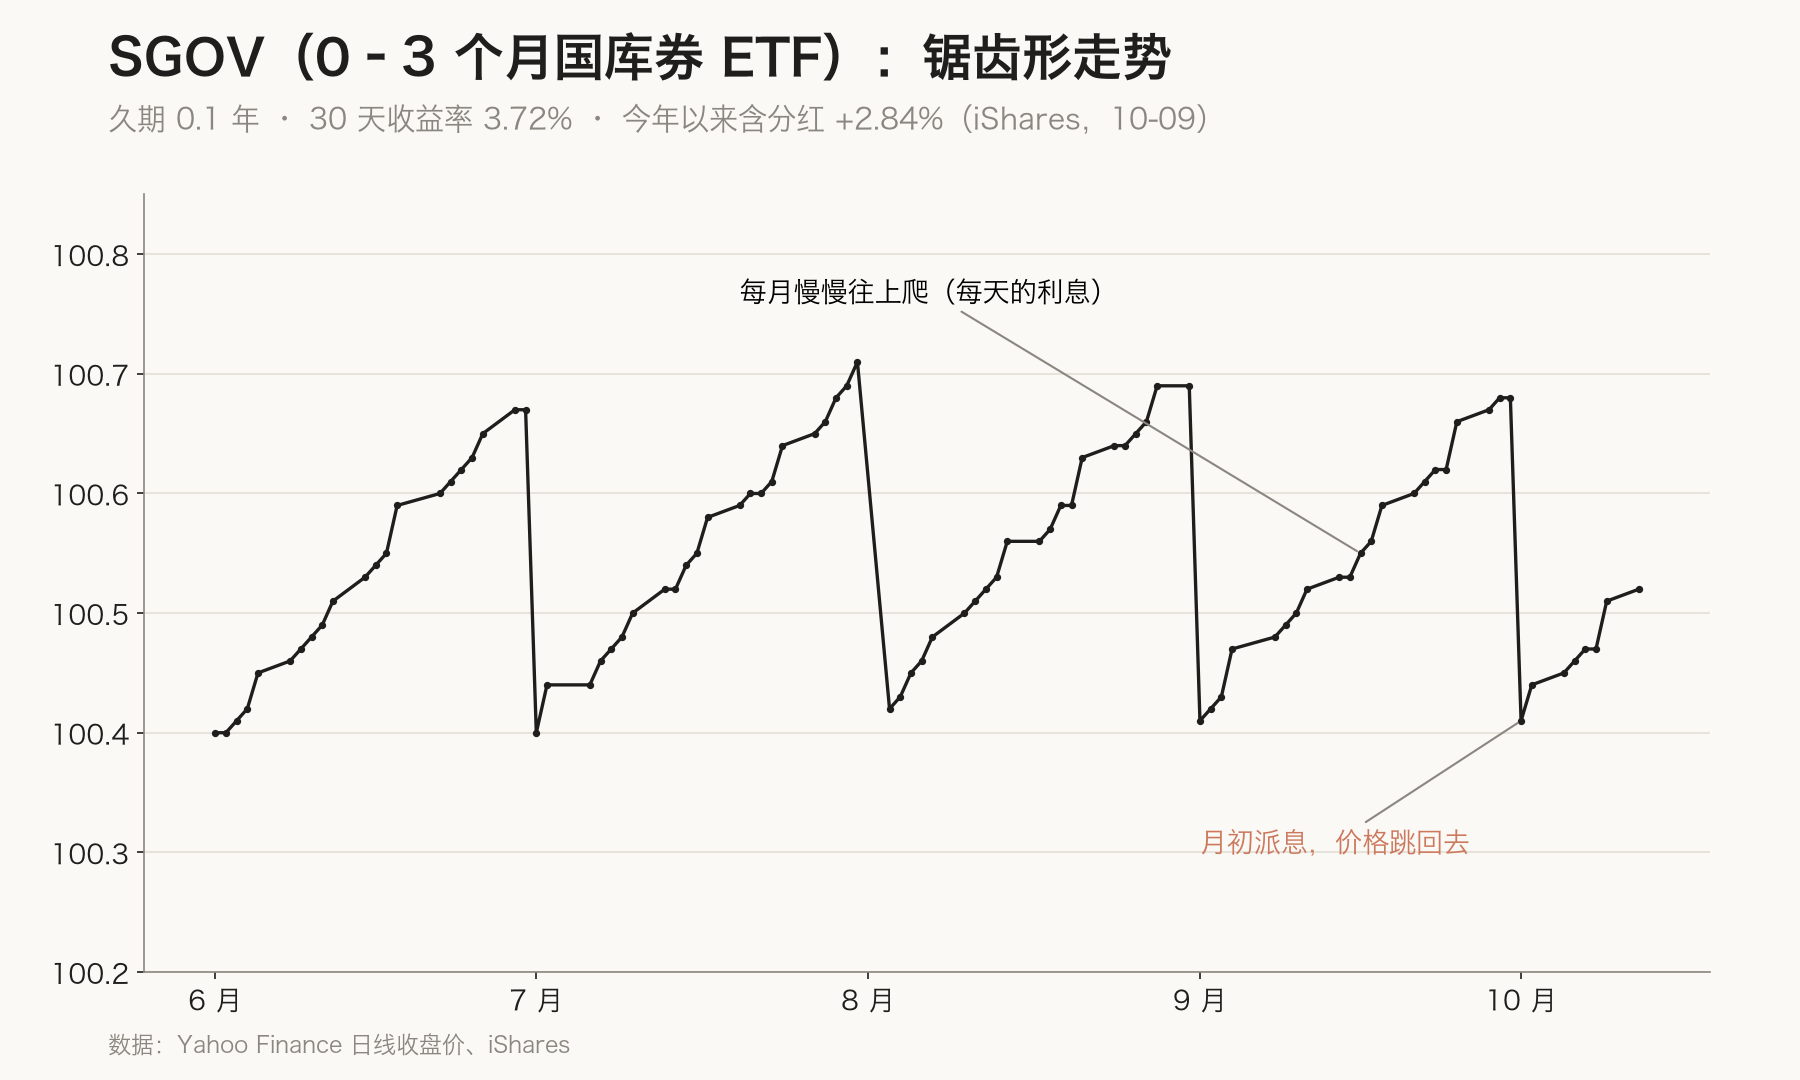
常见的有三种:券商自己的货币基金;0 到 3 个月的国库券 ETF,像股票一样买卖;还有直接买短期国库券 T-bill。
它们的共同点就是期限很短,利率怎么变,价格几乎都不动,利息照拿,钱随时能用。
我自己的看法
说了这么多,买国债,我肯定还是买短期国债。短期国债赌的是利率不会一直这么高,所以先把利息吃到手。长期国债的本质,它并不能锁定利率,它赌的是利率变化的方向。
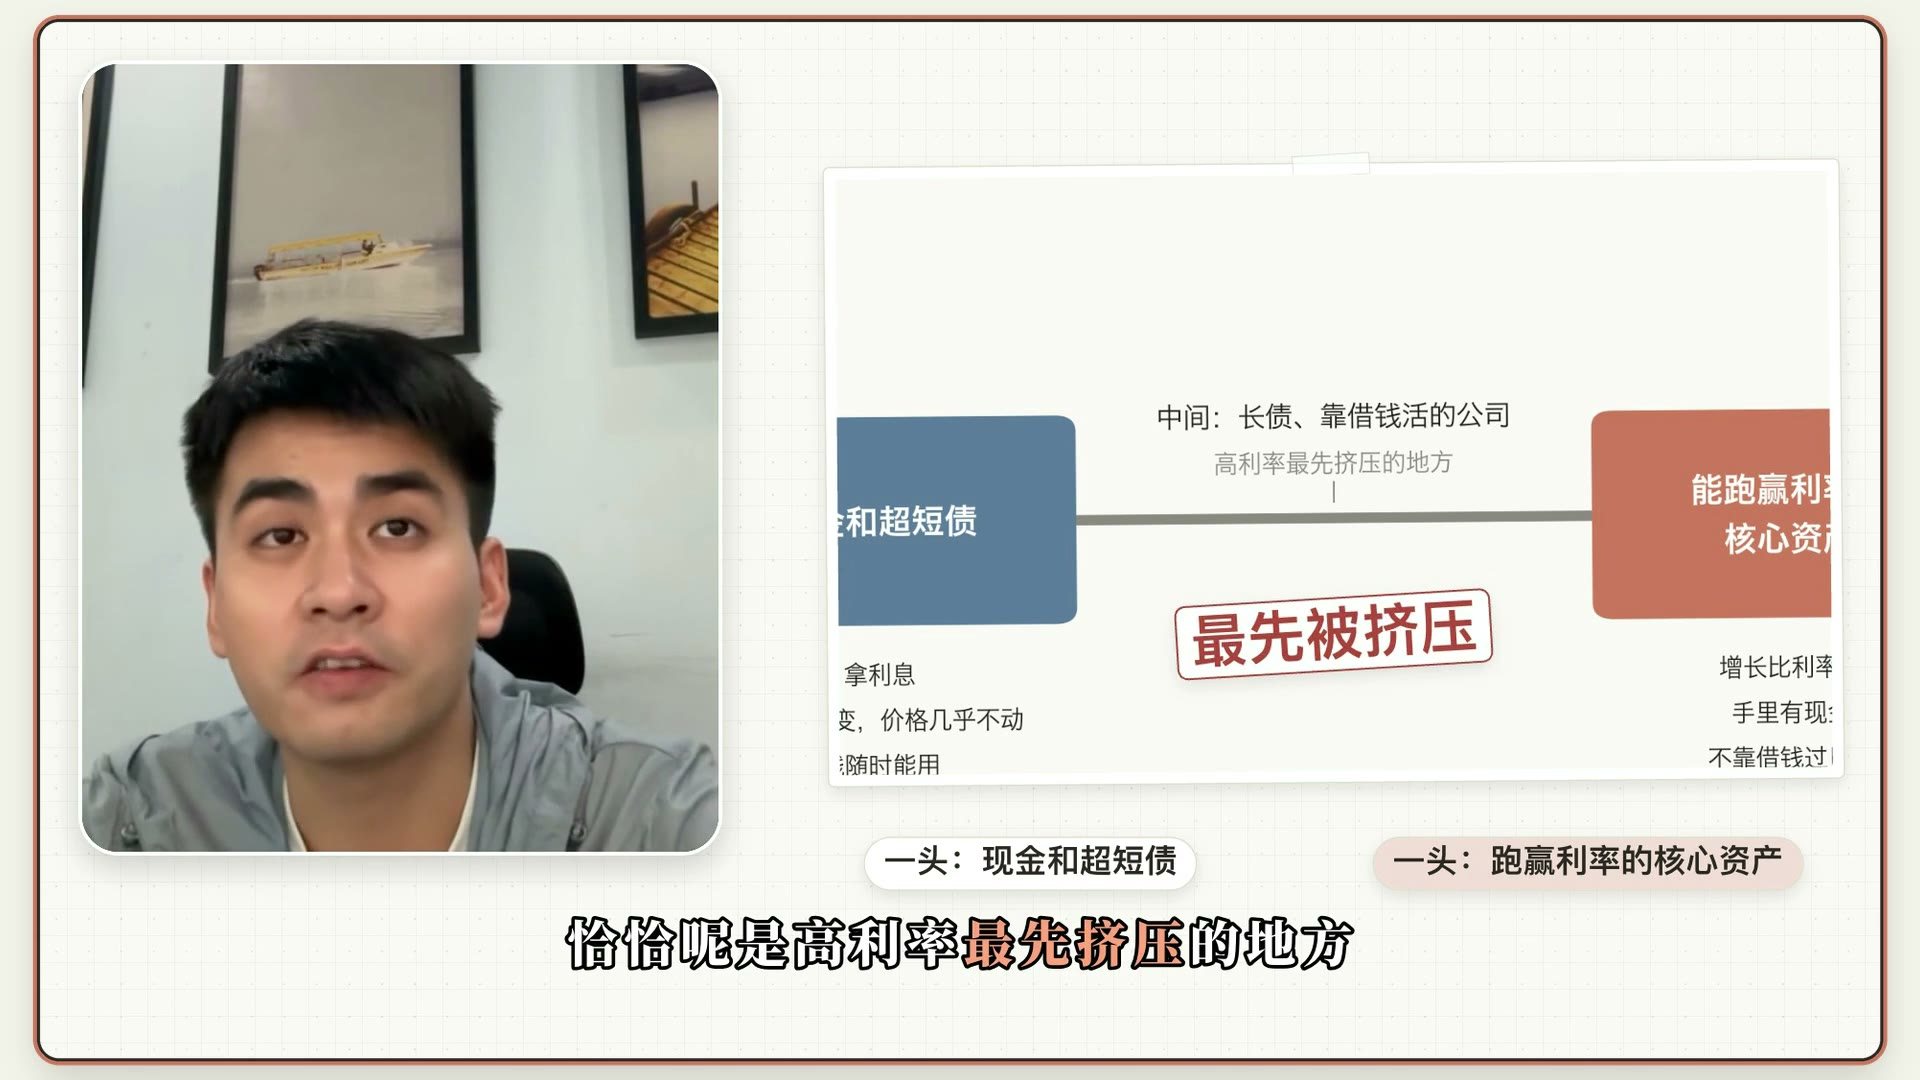
资产配置上,我自己用的是一个杠铃。一头是现金和超短债,拿利息,随时能用;另一头是增长能够跑赢利率的核心资产,手里有现金,不靠借钱过日子。中间那一块,靠发长债、靠借钱活的公司,恰恰是高利率最先挤压的地方。
数据和出处
- 财经 M 平方原文:美债收益率创高,股市还能续强?四大关键一次解析!
- TLT 收益率和今年表现:iShares TLT 产品页(30 天 SEC 收益率 5.51%,10-13;今年含分红按 10-14 净值约 -6.4%)
- 2020 年 5 月 30 年期国债拍卖:美国财政部 Fiscal Data 拍卖库
- 9 月 CPI:美国劳工统计局 CPI 新闻稿(2026-10-14)
- 实际利率和通胀预期:FRED DFII10、T10YIE
- 国债利息和国防支出:美国财政部月度财政报表
- 谷歌利息收入和支出:Alphabet 投资者关系(2025 年 10-K)
数据截至 2026 年 10 月 14 日。内容仅供参考,不构成投资建议。