2026-09-20 市场洞察:政策博弈接管风险定价

市场体温: Chaos(混沌,谨慎均衡)——高利率约束没有消失,但周末新增信息已从“央行同步收紧”转向政策分歧、中美经贸磋商与中东安全风险并行;AI 需求仍强,估值焦点进一步移向资金消耗、治理能力与系统安全。 核心看点: ① 相比上一份洞察,宏观定价由单一紧缩主线切换为“高利率底色 + 政策分歧 + 地缘事件”的多变量博弈;② AI 的新增矛盾不再只是电力与交付,而是巨额长期投入、监管路线和安全边界同时接受审视;③ Crypto 出现价格修复与代币化基础设施共振,A股则等待中美会晤与先进制造政策把预期转化为更明确的产业证据。Bloomberg|中美首脑会晤前瞻 Financial Times|中东安全风险 The Information|OpenAI长期资金消耗 核心看点 相比上一份洞察,最重要的变化是“全球央行同步偏鹰”不再是唯一叙事。欧洲央行官员强调警惕通胀但不宜仓促行动,日本央行加息后日元仍弱、市场开始讨论后续加息提速与汇率干预;与此同时,中美首脑会晤和新一轮经贸磋商进入定价窗口。政策方向并未全面转松,但各经济体的约束与反应函数正在分化,市场更可能围绕数据、谈判和汇率信号反复摆动。Bloomberg|欧洲央行审慎表态 华尔街见闻|日本央行政策博弈 华尔街见闻|中美经贸磋商 新增风险来自地缘与消费端的双重压力。沙特发布防空警报、胡塞武装活动升级,使能源供应与航运风险重新进入周末定价;高利率对负债消费者的影响也开始受到更高关注。市场结构因此从“比较票息与盈利”进一步演变为“同时检验政策韧性、需求承受力和能源尾部风险”。Financial Times|沙特防空警报与胡塞活动 Financial Times|高利率与消费者债务 AI 的结构变化更清晰:上一份洞察强调电网、冷却与快速部署,本期进一步暴露“投入规模能否被收入、治理和安全能力承接”的问题。OpenAI 对长期资金消耗的预测显著上升,Anthropic 在上市预期升温的同时仍可能因数据中心协议压低利润率;Gemini 测试中的越界入侵事件、美国 AI 政策转向加速与国防采购需求,则共同表明 AI 正进入资本、国家战略和安全责任三线并行的阶段。The Information|OpenAI资金消耗预测 The Information|Anthropic上市与投入压力 TechCrunch|Gemini安全测试 战略简报 (Strategic Briefing) …

2026-09-19 市场洞察:高利率定锚,AI交易换挡

市场体温: Chaos(混沌,结构性防御)——全球央行紧缩信号继续增多,美元与长端利率抬高风险资产门槛;但高票息债券开始吸引配置资金,AI 信用融资与企业盈利仍有承接,市场并未进入无差别退潮。 核心看点: ① 相比上一份洞察,紧缩已从美联储单点外溢升级为美欧日多央行共振,汇率与能源波动成为新的放大器;② 高利率正在从单纯的压力源变成资产比较的收益锚,股票更依赖盈利而非估值扩张;③ AI 融资没有冻结,但价值判断已从“能否融到钱”转向“能否获得电力、快速交付并用收入覆盖成本”。Bloomberg|美联储通胀判断 Bloomberg|欧洲央行紧缩信号 Bloomberg|AI基建建设瓶颈 核心看点 相比上一份洞察,最重要的变化是全球紧缩从“美国加息后的外溢”升级为更广泛的政策共振。欧洲央行释放进一步收紧信号,日本央行加息后日元反而走弱,波兰等经济体也重新讨论能源通胀下的加息风险。单次利率决议已不是唯一变量,美元、主要汇率、油价与长端收益率之间的联动,正在共同决定全球资产的估值门槛。Bloomberg|欧洲央行政策路径 Bloomberg|日本央行政策平衡 Bloomberg|美元单周表现 新增信号并非简单的“利率上升、所有资产下跌”。10 年期美债收益率突破 5% 后开始吸引显著配置需求,股债金也曾在油价回落与空头回补下同步修复。高利率一方面压缩高久期资产,另一方面让高票息债券重新具备竞争力;市场由单向去风险转向比较“确定票息、盈利增长与远期叙事”的相对回报。富途资讯|美债高收益率吸引配置 华尔街见闻|加息后的跨资产修复 Bloomberg|盈利驱动美股 AI 的变化则从“融资结构验真”推进到“融资、物理交付与收入兑现同时验真”。CoreWeave 扩大发行可转债、Meta 相关数据中心债券获得强劲认购,说明信用市场仍愿意支持扩张;但 Brookfield 警告电网等基础设施跟不上需求,OpenAI 与 Anthropic 转向争夺更易落地的小型数据中心。资金仍在进入 AI,只是定价权正向电力接入、冷却、储能、分布式推理与快速交付迁移。The Information|CoreWeave可转债 Bloomberg|数据中心债券认购 富途资讯|小型数据中心需求 战略简报 (Strategic Briefing) 信号类型 核心主题 研判结论 主题收敛 全球央行紧缩共振 …

2026-09-18 市场洞察:紧缩外溢,AI定价权进入融资验真

市场体温: Chaos(混沌,偏防御)——加息冲击没有立刻演变为全面抛售,但全球利率、财政与能源约束仍在抬高估值门槛;AI 需求维持高景气,产业定价开始更严格地区分订单、供电能力与融资质量。 核心看点: ① 相比上一份洞察,政策冲击已从美联储单点加息扩散到全球债市与央行资产负债表管理,“更高更久”正从口号变为跨市场约束;② AI 新增信号同时指向需求强劲与融资变重——芯片销量、云算力提价和电力长单验证需求,巨额可转债与高收益债则把偿债能力推到台前;③ Crypto 的监管路径从等待国会立法转向行政指引与机构先行,A股则继续呈现高技术制造偏强、内需与地产链偏弱的结构分化。Bloomberg|美债收益率预期 Bloomberg|英格兰银行调整缩表 Bloomberg|SEC代币化股票指引 核心看点 相比上一份洞察,最重要的变化不是加息本身,而是紧缩开始沿着三条路径外溢:美债收益率预期继续上修,英国央行虽然按兵不动却保留再加息可能,同时调整长期国债出售以减轻债市压力。政策组合正从单纯的利率决议,升级为“利率维持高位、缩表方式再校准、财政风险被重新定价”。这意味着短线反弹可以出现,但全面估值扩张仍缺少稳定的利率基础。Bloomberg|美联储加息后的政策路径 Bloomberg|英格兰银行维持利率 The Economist|高收益率与财政压力 AI 的新增信号比昨日更具“两面性”。英伟达预期下一年度芯片销量翻番,Nebius 上调 GPU 云服务价格,CoreWeave 获得新增订单,亚马逊通过长期协议锁定备用发电设备,说明算力需求和电力约束仍然真实;但 CoreWeave 的可转债、数据中心相关高收益债与大型平台贷款同步扩张,也表明产业增长越来越依赖信用市场。市场将不再只奖励资本开支规模,而会审视合同期限、单位算力收入、上电进度与债务期限是否匹配。Bloomberg|英伟达芯片销量预期 富途资讯|云算力提价与新增订单 Bloomberg|数据中心进入高收益债市场 市场结构因此进一步转向“强需求、重融资、严验真”。基础设施链仍有订单与定价权,但高杠杆项目会对利率、建设延期和利用率下降更加敏感;软件与 Agent 环节则从功能展示进入安全、责任和付费能力审查。相比昨日强调资本回报,本期更具体的分水岭已经落到融资结构、系统安全与真实交付。The Information|加息改变AI融资环境 TechCrunch|AI实验室引入外部安全评估 The Information|AI编程代理通用漏洞 战略简报 (Strategic Briefing) 信号类型 核心主题 研判结论 主题收敛 全球紧缩约束外溢 …

2026-09-17 市场洞察:加息落地,风险资产转入验真

市场体温: Chaos(混沌,偏防御)——美联储加息已由预期变为事实,能源价格与长端利率共同收紧金融条件;风险资产没有无差别下跌,但市场正在用盈利质量、融资耐力和真实交付重新排序。 核心看点: ① 相比上一份洞察,利率闸门从“等待验证”升级为全票加息后的现实约束,下一阶段要观察高利率对盈利、信用与需求的实际损伤;② AI 主线从能效与工程交付进一步推进到融资能力、企业入口和 Agent 执行,资本回报开始取代投入规模成为核心估值轴;③ A股科技指数走强但市场广度不足,Crypto 机构基础设施加速落地但价格弹性受限,结构机会仍显著强于全面 Risk On。The Block|美联储加息后的市场反应 Bloomberg|OpenAI 新融资讨论 粤开证券|A股市场结构 核心看点 相比上一份洞察,最重要的变化是利率风险从市场预期变成政策事实。美联储以全票加息 25 个基点,政策利率升至 3.75%—4.00%;10 年期美债收益率此前已经突破 5%。市场接下来不再只交易“是否加息”,而要检验高利率会在多大程度上压缩估值、抬高再融资成本,并向住房、信用和企业利润传导。The Block|美联储全票加息 Bloomberg|10年期美债收益率创多年新高 新增信号并非全面衰退,而是更明显的 K 型分化。美国零售销售保持韧性,建筑商信心却降至 2022 年以来低位;A股科创50显著走强,但个股扩散明显不足;BTC 在加息后出现剧烈波动,却没有同步演变为全面失序。市场仍有承接力,只是资金更偏向盈利可见、资产质量更高、能够消化资金成本的方向。Bloomberg|美国零售销售反弹 Bloomberg|美国建筑商信心走弱 东吴证券|A股科技结构 AI 的结构变化更进一步:上一份洞察强调每瓦产出、模块化建设和网络互连,本期新增苹果企业级 AI 服务器、Salesforce“Agent 即界面”、OpenAI 高估值融资与欧洲 AI 债务融资等线索。竞争已经从“谁拥有更多算力”扩展到“谁能控制服务器入口、企业工作流与融资来源,并把投入转成持续收入”。Bloomberg|苹果企业级AI服务器 …

2026-09-16 市场洞察:利率闸门重塑AI定价

市场体温: Chaos(混沌,偏防御)——10年期美债收益率突破5%,能源通胀、财政供给与信用压力共同抬高估值门槛;AI需求仍强,但市场正在从投入规模转向能效、交付与商业回报。 核心看点: ① 相比上一份洞察,紧缩已从企业提前融资进一步升级为全球债券重估和权益估值压缩,利率成为跨资产第一闸门;② AI主线没有熄火,但新增信号从“可信部署”推进到“每瓦产出、模块化建设、网络安全和广告变现”,利润归属继续向效率与交付环节迁移;③ A股呈现工业与出口偏强、消费与信贷偏弱的背离,Crypto则继续推进税务与交易规则正规化,结构机会仍明显强于全面风险偏好修复。Bloomberg|美债收益率创近二十年高位 NVIDIA|AI工厂能效指标 The Block|美国数字资产税务草案 核心看点 相比上一份洞察,宏观压力不再只是信用市场内部的防御动作。10年期美债收益率突破5%,日本、澳大利亚等债市同步承压,新兴市场资产连续走弱;当无风险利率、油价与债券供给同时上行时,市场的核心问题已从“会不会收紧”转为“哪些资产能够承受更高折现率”。Bloomberg|美股与美债同步承压 Bloomberg|新兴市场连续走弱 AI方面出现了更清晰的内部再定价。英伟达把核心指标从纯算力推进到“每瓦代币数”,模块化数据中心、网络织物和网络安全同步升温;与此同时,AI融资结构受到更严格审视,科技板块内部的资金偏好开始由拥挤半导体向安全、软件和可验证应用迁移。新增信号不是需求消失,而是单位能耗产出、施工周期、融资耐力和收入兑现开始共同决定估值。NVIDIA|Vera Rubin与DSX平台 Bloomberg|AI融资风险讨论 Bloomberg|Crusoe与Perplexity签署算力协议 跨市场新增信号同样体现“规则与效率优先”。A股政策继续支持新质生产力、软件智能体和电子信息制造,但内需与实体融资仍弱;Crypto在税务、内幕交易执法和机构级隐私基础设施方面继续正规化,却缺少足以确认价格主升的广泛流动性证据。Bloomberg|中国经济的出口与内需背离 The Block|加密上市内幕交易执法 The Block|机构级隐私金库扩容 战略简报 (Strategic Briefing) 信号类型 核心主题 研判结论 主题收敛 美债5%与全球债市共振 ⚠️ 利率闸门开始主导跨资产估值 高影响异常 AI融资风险进入主流讨论 ⚠️ 资本开支需接受资产质量检验 结构变化 AI从算力规模转向单位能效 ☀️ 电力、网络与模块化交付价值上升 认知温差 AI减速争论与真实订单并存 …

2026-09-15 市场洞察:紧缩从预期转向信用传导

市场体温: Chaos(混沌,偏防御)——能源供应风险继续推高通胀与利率压力,紧缩影响开始从估值层传导至企业融资;AI 建设仍在扩张,但安全、融资耐力与投入回报正在加速分层。 核心看点: ① 相比上一份洞察,宏观增量已不只是油价与加息预期上升,而是高收益企业提前再融资、机构增配短久期美债,信用行为开始响应更高资金成本;② AI 减速与安全讨论进入企业采用端,但巨额算力协议和融资仍在推进,行业由“是否增长”转向“谁能可信交付并兑现回报”;③ Crypto 新增机构化基础设施信号,A股则尚缺全面扩散证据,跨市场仍是结构机会而非普涨。Bloomberg|高收益企业提前再融资 The Information|企业限制部分模型使用 Bloomberg|SGX推进加密永续合约 核心看点 相比上一份洞察,能源—通胀—利率链条的方向没有改变,但它已经开始改变真实融资行为。欧洲高收益企业担忧成本继续上升而提前再融资,Amundi 增配两年期美债对冲增长放缓;这意味着观察重点需要从“央行会不会收紧”推进到信用利差、融资期限与企业再融资节奏。Bloomberg|高收益企业提前再融资 Bloomberg|Amundi增配两年期美债 本期新增的 AI 信号来自企业采用端。部分企业因知识产权与数据安全担忧限制顶级模型使用,微软提出产品安全机制,说明“可信采用能力”正成为独立于模型性能的新估值轴;与此同时,Anthropic 的长期算力协议和多笔融资、上市计划表明产业投入没有停止,分化将取决于安全边界、融资结构与收入兑现。The Information|企业限制部分模型使用 The Information|Anthropic算力协议 跨市场结构进一步分化。Crypto 增加的是交易所、数据服务和代币化资产的制度接口,而非价格主升确认;A股新增材料仍集中于政策托底、反低价竞争与 AI 工程配套,尚不足以把上一份的“有限扩散”上修为全面风险偏好回升。Bloomberg|S&P Global与DRW投资Kaiko 开源证券|产业政策材料 战略简报 (Strategic Briefing) 信号类型 核心主题 研判结论 主题收敛 能源冲击向通胀、利率与信用传导 ⚠️ 紧缩影响进入真实融资环节 高影响异常 多条能源通道同时受扰 …

2026-09-14 市场洞察:能源再通胀重夺定价权

市场体温: Chaos(混沌,偏防御)——能源供应风险与主要央行偏鹰预期共同抬高估值门槛,但 AI 基础设施需求仍有韧性,市场更可能维持高波动的结构行情。 核心看点: ① 相比上一份洞察,宏观焦点已从“是否继续紧缩”转向“紧缩如何兑现”,原油供应风险也由事件溢价升级为实物缺口观察;② AI 没有整体降温,而是进入监管、资本退出与系统交付三重分层;③ A股拥挤度开始缓和,资金由极窄交易向医药、银行、半导体和高景气制造有限扩散,但成交约束尚未解除。Bloomberg|G7加息预期升温 华尔街见闻|延布港库存与供应缺口 开源证券|拥挤初缓与机会扩散 核心看点 相比上一份洞察,能源—通胀—利率链条已进入政策兑现窗口。油价维持每桶 100 美元以上区域,核心通胀与生产端价格压力使市场提高加息预期;随着美联储及其他主要央行决策临近,真正决定风险资产方向的将不只是一次利率动作,而是后续路径、长端收益率和能源价格能否继续同向。MacroMicro|通胀、油价与FOMC前瞻 Bloomberg|油价推升全球通胀 新增的宏观信号是,能源风险正由价格波动向运输与库存约束扩散。沙特东西向管线停运后,延布港库存进入以天计算的观察期;曼德海峡与霍尔木兹方向的不确定性并存,使市场开始评估多条供应通道同时受限的尾部情景。外交斡旋仍可能压低事件溢价,因此能源并非单向交易,而是高通胀支撑与快速反转风险并存。Bloomberg|沙特管线遇袭后的供应风险 华尔街见闻|曼德海峡局势 AI 的结构变化也比上一份更清晰。此前的“硬件扩建、模型降速”正在分化为三条线:美国政治与立法讨论提高治理门槛,头部模型公司的潜在上市路径出现差异,而存储、网络、电力、液冷和高端元器件仍受系统建设需求支撑。市场不是简单下修整个 AI 板块,而是在重新评估治理可信度、融资能力和交付质量。Bloomberg|AI议题进入国会讨论 Bloomberg|AI降速讨论与芯片交易分化 国金证券|算力基建与高端元器件 战略简报 (Strategic Briefing) 信号类型 核心主题 研判结论 主题收敛 能源、通胀与央行政策共振 ⚠️ 紧缩进入兑现期,估值门槛继续上移 高影响异常 多条原油供应通道同时承压 ⚠️ 实物缺口风险高于单纯事件溢价 结构变化 AI进入监管、资本与交付分层 ⚡ …

2026-09-13 市场洞察:AI扩张撞上安全与利率闸门

市场体温: Chaos(混沌,偏防御)——能源供应风险、通胀黏性与长端利率继续抬高估值门槛;AI 需求没有消失,但前沿模型降速讨论、智能体可靠性与融资成本正在重写产业定价。 核心看点: ① 相比上一份洞察,宏观约束从“高利率维持”进一步转向“紧缩周期可能重启”,能源冲击开始由事件溢价扩展到供需紧平衡与政策应对;② AI 从订单兑现进入利率与安全双重验真,硬件扩建仍热,模型迭代、上市节奏与智能体落地开始降速分化;③ 市场宽度继续收窄,服务器、存储、半导体设备、网络安全与系统交付相对占优,泛软件和杠杆驱动反弹继续降权。Bloomberg|美国核心CPI超预期 Bloomberg|前沿模型降速讨论 Financial Times|沙特输油管道关闭 核心看点 相比上一份洞察,能源—通胀—利率链条不再只意味着政策难以转松,市场已经开始重新评估连续收紧的可能性。美国核心 CPI 略高于预期,能源价格与运输成本上升,欧美政策讨论同步偏谨慎;长端收益率上行的影响也开始向权益、信用与消费扩散。新增信号是,高利率正由短期冲击演变为可能持续更久的制度环境,盈利质量将比估值扩张更重要。Bloomberg|美债与加息押注 The Economist|债券收益率冲击扩散 Financial Times|通胀与政策压力 能源侧也出现结构变化。上一份的重点是供应受扰向通胀传导,本期新增库存去化、进口回升与成品油紧张等供需信号,说明油价支撑正在从单纯地缘溢价向真实缺口延伸;但临时通航安排等缓和线索仍可能造成快速反转。能源交易因此兼具中期成本支撑与短期事件波动。Bloomberg|沙特管道遇袭后的供应风险 华尔街见闻|石油市场进入转折点 华尔街见闻|红海风险与通航安排 AI 的变化更具分水岭意义。上一份强调订单、预付款与系统交付,本期则出现“硬件仍热、模型降速”的双轨结构:微软、Oracle、Meta 等继续扩建或融资,服务器、存储和设备供给仍紧;与此同时,头部机构公开讨论放缓前沿模型开发,OpenAI 推迟近期上市预期,智能体重复扣费、错误预订与攻击事件把安全和责任边界推到商业化前台。AI 主线没有结束,但行业正在从需求验证进入治理能力与可靠性交叉验证。Bloomberg|微软扩张计算能力 TechCrunch|OpenAI上市节奏 The Information|智能体可靠性问题 战略简报 (Strategic Briefing) 信号类型 核心主题 研判结论 主题收敛 能源、通胀与利率共振 ⚠️ 紧缩风险抬升,估值门槛继续上移 结构变化 …

2026-09-12 市场洞察:高利率压顶,AI基建进入兑现期

市场体温: Chaos(混沌,偏防御)——能源供应风险、通胀黏性与债券收益率形成共振,风险资产的估值门槛重新抬高;AI 需求仍强,但资金正从泛叙事转向订单、付款能力、融资质量和系统交付。 核心看点: ① 相比上一份洞察,能源冲击已完成“供应受扰—通胀走高—加息预期—消费承压”的传导闭环;② AI 融资工程化出现经营验证,客户预付款、云收入和长期融资能力开始决定扩张质量;③ 市场形成更窄的结构,AI 基础设施与确定性资产占优,应用软件和杠杆驱动的反弹继续降权。Bloomberg|美国核心CPI超预期 Financial Times|沙特输油管道关闭 Bloomberg|Oracle云业务增长 核心看点 相比上一份洞察,能源—通胀—利率主线由风险预警进一步变成现实数据。沙特东西向输油管道遇袭后关闭,美国柴油价格升至每加仑 6 美元;与此同时,美国 8 月核心 CPI 高于预期,美债收益率走高,交易员上调联储加息押注。新增信号在于,能源供应扰动已从商品市场传到运输成本、居民信心与货币政策预期,快速宽松的想象继续后退。Financial Times|沙特输油管道关闭 Financial Times|美国柴油价格 Bloomberg|美债与加息押注 AI 主线没有降温,但估值轴发生了更清晰的迁移。Oracle 云基础设施收入受 AI 需求推动,客户预付款模式缓解了部分资本开支压力;微软继续规划大规模算力扩容,Meta 则与欧洲债权投资者接触。相比上一份只看到融资工具复杂化,本期开始看到经营端验证:高投入能否被提前付款、真实收入和可交付容量覆盖,正在成为产业分层的关键。The Information|Oracle客户预付款模式 Bloomberg|Oracle云业务增长 Bloomberg|微软数据中心扩容 市场结构也比上一份更窄。Oracle 的需求验证与 Adobe 展望承压形成鲜明对照,说明基础设施景气并不会自动外溢到所有应用软件;A 股政策与科技融资仍有支撑,但成交收缩、红利与微盘并行,尚未形成普涨;Crypto 的反弹主要由空头清算推动,制度建设与价格弹性依然脱节。Bloomberg|Adobe展望承压 东吴证券|A股哑铃结构 Bloomberg|Crypto反弹的清算驱动 …

2026-09-11 市场洞察:AI扩张进入融资工程化

市场体温: Chaos(混沌,偏防御)——能源冲击已穿透至央行行动、长端利率与实体融资成本,风险资产的估值门槛继续上升;与此同时,AI 需求和盈利预期仍有韧性,资金正向融资、电力和系统交付能力更强的环节集中。 核心看点: ① 相比上一份洞察,油价破百不再只是风险预警,欧央行再度加息、美国房贷利率与长债收益率上升,显示能源—通胀—利率反馈已成为现实约束;② AI 信用分层进一步升级为融资工程竞争,项目融资、GPU 抵押、特殊目的载体与另类信贷开始决定扩张速度;③ AI 物理瓶颈从“获得芯片和电力”推进到“稳定运行、互联标准与商业回报”的综合验真。Financial Times|油价与全球债券抛售 The Information|AI基础设施融资 NVIDIA|d-Matrix采用NVLink Fusion 核心看点 相比上一份洞察,能源冲击已从“抬高估值门槛”进一步转化为货币政策和实体需求约束。布伦特原油继续上行,沙特产量政策与中东运输风险加重供给担忧;欧央行在战争驱动的通胀压力下第二次加息,美国长债收益率和住房融资成本同步走高。新增信号不是又一次短期避险,而是能源价格开始通过央行、债券和房地产链条向全球资产定价传导。Financial Times|沙特原油产量计划 Bloomberg|欧央行第二次加息 Bloomberg|美国房贷利率升至6.76% AI 的变化更具结构性。上一份洞察强调高信用主体仍能融资,本期则看到 OpenAI、Anthropic、Nscale 等公司组建资本市场团队,AI 项目更多采用项目融资、GPU 抵押和特殊目的载体;Vantage Data Centers 也转向 Pimco、PGIM 等另类信贷来源。竞争已从“能否借到钱”推进到“能否设计可持续的融资结构,并把长期建设风险交给合适的资本承接”。The Information|AI公司的资本市场团队 Financial Times|Vantage寻求20亿美元贷款 市场结构因此进一步分层。AI 仍在推动企业盈利预期与亚洲科技出口,但标普 500 连续回撤,Oracle 的业绩被视为市场对高负债 AI 投入容忍度的直接测试。强产业趋势与高资本成本同时存在,意味着已有收入、订单、关键资源和稳定交付能力的企业更容易保留估值,依赖远期叙事解释高投入的企业则可能同时承受股权与信用压力。Bloomberg|Oracle的AI支出考验 …

2026-09-10 市场洞察:能源冲击抬高估值门槛

市场体温: Chaos(混沌,偏防御)——油价破百、长端收益率上行与权益回撤共同抬高估值门槛,但高质量发行人的融资需求仍强,AI 基础设施扩张并未中断。 核心看点: ① 相比上一份洞察,能源风险已从“逼近关键位”升级为油价破百与欧美加息押注升温,商品和债券开始共同验证再通胀压力;② 信用环境不是全面冻结,而是向融资能力强、盈利能见度高的企业集中;③ AI 竞争从价格与回报审查,继续推进到资本接入、能源供给和系统交付能力筛选。Financial Times|油价突破100美元 Financial Times|美债回购不及预期 Bloomberg|Google芬兰数据中心投资 核心看点 相比上一份洞察,宏观压力已从“全球紧缩预期扩散”进入商品与长债的同步定价。布伦特原油突破每桶 100 美元,欧洲燃料溢价和天然气价格上升,交易员开始提高对英欧央行进一步加息的押注;美国长期国债回购规模又低于部分市场预期,10 年期与 30 年期收益率继续上行。新增信号不是单一避险事件,而是能源、通胀与期限溢价形成反馈循环。Financial Times|油价突破100美元 Bloomberg|英欧加息押注 Bloomberg|美债收益率上行 信用市场出现了重要修正。上一份洞察看到美国投资级发行降温,本期则看到 Amazon 首笔英镑债券获得大幅超额认购,Dell 也寻求通过债市融资。结构变化并非所有企业都难以获得资金,而是信用资质、收入质量与资产负债表韧性正在成为扩张能力的分界线;高杠杆、回报周期模糊的项目将承受更高筛选压力。Bloomberg|Amazon英镑债发行 Bloomberg|Dell债券融资 Bloomberg|美国企业欧洲发债潮 AI 主线也从“价格与回报验真”推进到“资本接入与物理交付分层”。Google 计划在芬兰投入 130 亿欧元建设 AI 基础设施,印尼 Zankore 通过 31 亿美元贷款采购 Nvidia GPU,高通获得 …

2026-09-09 市场洞察:全球紧缩共振,AI转向回报定价

市场体温: Chaos(混沌,偏防御)——能源通胀、央行鹰派信号与信用融资降温同时抬高估值门槛,但企业盈利预期及 AI 基础设施订单仍有韧性,市场由普遍扩张转向盈利质量与融资能力筛选。 核心看点: ① 相比上一份洞察,能源冲击已不再是孤立变量,日本、澳大利亚等经济体的紧缩预期与英美信用市场变化开始形成共振;② AI 主线从融资规模与交付能力审查,进一步转向模型定价、信用等级和收入回报验证;③ 美股盈利预期仍在改善,但工业动量和债券发行降温,显示指数韧性与金融条件收紧并存。Bloomberg|英国长期国债收益率 Bloomberg|美国投资级债券发行 Bloomberg|美股盈利预期 核心看点 相比上一份洞察,市场约束正从“能源—主权利率”继续延伸到“全球央行—企业信用”。英国 30 年期国债收益率升至 1998 年以来高位,澳洲联储不排除进一步加息,日本加息预期继续升温;与此同时,美国投资级债券发行降至六年来劳动节后同期低位。新增信号不是某一项资产单独走弱,而是资金成本正在跨区域、跨市场同步上升。Bloomberg|英国长期国债收益率 Bloomberg|澳洲联储表态 Bloomberg|美国信用发行降温 AI 交易也出现了更清晰的分层。此前关注的是谁能获得资本、能源与供应链资源,本期则新增了模型价格分化、投资级信用诉求和非投资级 AI 债务利差压力。换言之,行业仍在扩张,但估值问题正在从“有没有需求”转向“收入与定价权能否覆盖融资成本”。Financial Times|AI企业信用评级诉求 Bloomberg|AI债务与信用利差 富途|模型定价分化 市场结构并非全面撤退。美股盈利预期上调周期创五年来最长纪录,先进制造设备、光纤与能源项目仍有长期订单支撑;但工业股动量逆转与信用发行放缓说明,盈利韧性无法完全抵消融资环境收紧。资金更可能集中于订单可见、具备定价权且能源接入明确的环节。Bloomberg|美股盈利预期上修 Bloomberg|工业股动量逆转 Bloomberg|ASML设备采用承诺 战略简报 (Strategic Briefing) 信号类型 核心主题 研判结论 主题收敛 能源、央行与信用条件共振 ⚠️ 全球估值门槛继续上移 认知温差 盈利预期上修与融资活动降温并存 …

2026-09-08 市场洞察:利率重压下的AI韧性分层

市场体温: Chaos(混沌,偏防御)——能源、通胀与欧洲主权债压力继续抬高估值门槛,但科技资产并未同步失速,市场正在从指数韧性转向融资质量与盈利能力筛选。 核心看点: ① 相比上一份洞察,能源风险已从航运节点扩散到生产设施与欧洲债市,宏观传导链由“能源—通胀”延长为“能源—财政信用—长端利率”;② 新兴市场科技股在油价走高时仍有承接,说明 AI 韧性集中于少数方向,并非全面 Risk On;③ AI 的估值轴从应用收费继续推进到融资结构、资产利用率、关键材料与电力承接能力。Financial Times|沙特能源设施事件 Bloomberg|欧洲债市承压 Bloomberg|新兴市场科技股韧性 核心看点 相比上一份洞察,能源冲击的传导范围进一步扩大。此前焦点集中在霍尔木兹通行、保险和运费,如今沙特油气设施事件与欧洲天然气、政治风险共同作用,英国、法国和意大利国债同步承压。市场面对的不只是短期油价波动,而是能源成本可能通过通胀、财政空间与主权融资成本形成更长的约束链。Financial Times|沙特能源设施事件 Bloomberg|欧洲债市承压 新增的结构信号是,宏观压力没有转化为权益市场的同步撤退。油价走高之际,新兴市场科技股升至两个月高点,表明增长溢价仍在,但更集中于具备产业进展和资本承接力的科技方向。与上一份“股债认知温差”相比,当前更准确的描述是“指数仍有韧性、行业高度分层”,利率压力正通过内部筛选而非普跌完成定价。Bloomberg|新兴市场科技股走强 Bloomberg|美债收益率风险阈值 AI 交易的变化也更进一步。前几份洞察重点验证应用收入、服务器需求和治理成本,本期新增材料则把融资能力、资产残值、关键材料和能源承载推到前台。日本 AI 芯片企业寻求上市、澳大利亚数据中心扩张引发需求与利率讨论、磷化铟供应风险上升,说明 AI 竞争已从“是否扩张”转向“谁能以可持续成本完成交付”。Bloomberg|Preferred Networks寻求上市 Bloomberg|澳大利亚AI投资与利率 Bloomberg|磷化铟供应风险 战略简报 (Strategic Briefing) 信号类型 核心主题 研判结论 主题收敛 能源、通胀与主权利率共振 ⚠️ 全球估值门槛继续上移 结构变化 指数韧性与行业分层并存 …

2026-09-07 市场洞察:断运风险重启全球紧缩

市场体温: Chaos(混沌,偏防御)——能源运输风险、通胀反复与长端利率压力开始共振,政策工具暂时托住市场功能,但尚不足以打开全面宽松交易。 核心看点: ① 相比上一份洞察,紧缩压力不再只沿美国信用市场下沉,霍尔木兹通行与液化天然气运输担忧正把能源、通胀和全球利率合并为同一条定价主线;② 股市波动率仍低而全球债券收益率高企,股债之间出现值得警惕的认知温差;③ AI 交易继续从基础设施投入转向应用收费、任务可靠性和治理成本验证,中国资产则获得分散拥挤交易的新关注。 核心看点 相比上一份洞察,宏观风险从“强就业压估值、信用利差走阔”进一步升级为“能源运输影响再通胀、再通胀约束全球政策”。油轮冲突与液化天然气通行担忧反复出现,意味着市场定价重心已从单一产油国供给转向海峡通行、保险和运输安全。一旦扰动持续,油气价格、通胀预期与长端利率可能形成二次共振。富途|美伊油轮冲突 华尔街见闻|霍尔木兹与油价动态 新增的认知温差来自股债两端。全球债券收益率维持高位,而权益波动率仍相对克制,说明股票市场尚未完全反映贴现率与能源尾部风险。美国扩大长债回购、中国通过流动性操作与金融机构资本补充稳定市场功能,更接近局部缓冲,而非政策方向全面转松。富途|全球债市压力 Bloomberg|中国大型银行资本补充 结构上,资金没有简单离开 AI,而是在降低少数高拥挤交易的集中度。一边是微软围绕智能体与基础设施调整组织架构,甲骨文、Adobe 财报和苹果发布会即将检验应用收入与终端需求;另一边是部分全球资金通过中国股票指数衍生品寻找低相关敞口。市场正在从“主题是否成立”转向“收入能否兑现、风险能否分散”。富途|微软业务架构调整 Bloomberg|中国股票衍生品获得关注 战略简报 (Strategic Briefing) 信号类型 核心主题 研判结论 主题收敛 能源运输、通胀与利率共振 ⚠️ 断运风险正在抬高全球估值门槛 认知温差 债市承压,股市波动率偏低 ⚠️ 权益定价可能低估贴现率压力 结构变化 AI 从投入扩张转向应用验真 ⚡ 收入转化、可靠性与治理成为新分界线 主题收敛 AI 系统瓶颈向配套环节扩散 ☀️ 互连、供电、散热与先进集成继续受关注 跨市场信号 …

2026-09-06 市场洞察:紧缩交易进入信用层

市场体温: Chaos(混沌,偏防御)——强就业、能源供应风险与债券抛售共同抬高资金成本,但半导体、存储、光通信及数据中心建设仍有韧性,当前更像结构筛选而非全面 Risk Off。 核心看点: ① 相比上一份洞察,强就业带来的利率冲击开始向垃圾债、再融资与回购市场传导,紧缩交易由估值折现进入信用压力层;② 霍尔木兹风险从航运担忧升级为实物供应事件,能源尾部风险进一步扩大;③ AI 资金从泛软件叙事转向服务器、存储、光通信和数据中心交付,同时 Agent 治理与版权成本上升。 核心看点 相比上一份洞察,宏观冲击没有再次反转,而是沿金融链条继续下沉。此前市场首先上调加息概率并推高美债收益率,新增信号则是弱资质借款人的融资环境恶化,垃圾债利差升至去年关税冲击以来高位,回购市场压力也进入观察范围。这意味着风险不再只体现为高估值资产折现,若信用利差继续走阔,企业再融资和市场流动性可能成为下一层约束。Financial Times|弱资质借款人承压 Financial Times|回购市场风险 能源风险也出现层级上移。霍尔木兹海峡通航压力已从价格预期演变为油轮冲突,原油、柴油和运输成本因而更可能共同影响通胀路径。市场面对的是双尾结构:供应中断延续会放大油价与利率压力,而局势缓和又可能迅速释放风险溢价,因此单一方向押注的稳定性较低。Financial Times|油轮冲突 Bloomberg|冲突结束后的油价情景 产业内部并未出现无差别撤退。软件板块承压时,费城半导体指数、存储与光通信逆势走强;鸿海 AI 服务器需求和印度大型数据中心计划进一步确认硬件交付仍在扩张。相比前期的融资与供应链准入竞争,新的估值轴更接近订单、销售、利用率与治理成本,AI 交易正在从“讲投入”转向“验兑现”。华尔街见闻|AI硬件轮动 Bloomberg|鸿海销售增长 Bloomberg|印度数据中心计划 战略简报 (Strategic Briefing) 信号类型 核心主题 研判结论 高影响异常 美债抛售向信用市场传导 ⚠️ 紧缩交易由估值压力进入再融资压力层 高影响异常 霍尔木兹出现实物供应冲击 ⚠️ 能源风险抬高通胀与利率的双重尾部 认知温差 大盘承压,AI硬件逆势 …

2026-09-05 市场洞察:强就业重启紧缩交易

市场体温: Chaos(混沌,偏防御)——就业韧性与能源通胀重新抬高利率上行风险,股债及高弹性资产同步承压;AI 融资和中国政策投入仍提供结构支撑,尚未演变成全面 Risk Off。 核心看点: ① 相比上一份洞察,非农强于全部预测,迅速推翻“就业降温即可打开宽松空间”的交易假设;② 能源风险已从期货价格进一步传导至柴油、运输与食品成本,再通胀尾部扩大;③ AI 竞争从芯片、电力和入口控制升级为融资能力、所有权安排与供应链准入的全栈竞赛。 核心看点 相比上一份洞察,最重要的变化是利率定价再次反转。此前 ADP 偏弱与沃勒的条件式鸽派表态推动股债反弹,最新非农却显示美国 8 月新增就业 16.2 万人,超过全部预测;美债随即下跌,加息押注回升。市场已从“等待宽松确认”切回“强就业能否与通胀降温共存”,9 月 CPI 的权重因此进一步上升。Bloomberg|美国新增就业16.2万人 Bloomberg|债市提高加息押注 新增风险不只来自就业。美国柴油价格已超过 2022 年峰值并创下纪录,全球食品价格也升至 2022 年以来最高水平。上一份洞察中的原油与柴油裂解价差压力,正在转化为更广泛的运输和终端成本;这使“增长尚有韧性、通胀尾部回升”的组合更加棘手,也压低了高估值资产对利好消息的容错率。Financial Times|美国柴油价格创纪录 Bloomberg|全球食品价格升至2022年以来最高 市场结构也出现两处分化。其一,比特币即使获得现货 ETF 大额净流入,仍在强就业数据后跌破 8 万美元,上一份洞察中的“黄金化”叙事遭遇重要反证;其二,AI 巨额融资继续推进,但信用评级、资本结构、国籍与芯片准入开始和技术能力同等重要。资金并未离开成长主线,只是从泛化叙事转向融资质量、供应控制权与收入兑现。Bloomberg|比特币跌破8万美元 Financial Times|评级机构审视云厂商资本开支 战略简报 (Strategic Briefing) 信号类型 …

2026-09-04 市场洞察:宽松交易难消能源冲击

市场体温: Chaos(混沌,偏防御)——政策收紧预期边际回落,推动美股与美债反弹;但能源、黄金与比特币同步走强,资金仍在为通胀、财政与地缘风险定价,全面 Risk On 尚未成立。 核心看点: ① 相比上一份洞察,政策路径从“加息占优”转向“等待 CPI 裁决”,但服务业价格黏性令宽松交易仍不牢固;② 能源冲击从原油供给风险向成品油与运输成本传导,油价成为估值修复的主要反向变量;③ AI 竞争由服务器与存储紧缺进一步升级到开发者入口、定制算力、电力和真实运营场景的控制权争夺。 核心看点 相比上一份洞察,最明显的变化不是风险消失,而是市场开始同时交易两套相反逻辑。沃勒表示,若通胀继续降温,9 月可维持利率不变,美股与美债随即反弹;但 ISM 服务业升至 55.4、价格指标跳至四年高位,又说明就业降温并未自动换来通胀压力解除。政策定价由“加息概率持续上升”切换为“逐项等待数据”,9 月 11 日 CPI 成为下一道关键闸门。Bloomberg|沃勒称9月决策取决于CPI Bloomberg|服务业回升且价格指标跳升 新增信号来自能源冲击的传导层级上移。上一份已确认霍尔木兹供给风险与布油上冲,本次伊朗报复性行动、油价继续走高,欧洲柴油裂解价差首次突破每桶 100 美元,意味着压力正从原油期货扩散到运输、工业和终端价格。即使政策收紧暂缓,能源成本也可能重新推高通胀预期,并压缩长久期资产的估值空间。华尔街见闻|中东升级与全球资产表现 FT|欧洲柴油裂解价差突破100美元 市场结构的第三个变化发生在 AI:上一份聚焦服务器订单和存储紧缺,本次英伟达正式收购 Hugging Face,把竞争推进到模型分发与开发者入口;博通强化定制芯片扩张预期,Google 锁定地热电力,Robotaxi 则在美国与英国同步进入运营验证。AI 主线没有退潮,但估值依据正从“是否受益”转向“能否控制入口、获得稳定能源并把技术转化为收入与利用率”。NVIDIA|收购Hugging Face TechCrunch|Google采购地热电力 Bloomberg|Uber与Wayve在伦敦推出服务 战略简报 (Strategic Briefing) …

2026-09-02 市场洞察:全球债市收益率创 2008 年以来新高(日债 30 年首破 3%、30Y 美债 5.27%)、9 月加息概率升至 65%、美军对伊朗发动新一轮打击叠加沙特/韩国油轮遭袭令布油突破 92 美元;AI 进入「商业化兑现 + 融资验证」双线(标普 500 约 25% 公司已量化 AI 财务收益、Anthropic 350 亿美元算力协议)、A 股中报验证落地推动风格再平衡——紧缩共振与硬资产对冲并行

市场体温: Risk Off(防御)——全球政府债券收益率创 2008 年以来新高(彭博全球政府债指数 3.72%、10 年期美债 4.78%、30 年期 5.27%、日债 10 年期 30 年来首破 3%),9 月加息概率升至 65%,欧元区通胀近三年高点强化欧央行加息预期;美军中央司令部对伊朗革命卫队发动新一轮打击、两艘超级油轮(沙特与韩国)在霍尔木兹海峡遭袭,布伦特原油突破 92 美元/桶。股债双杀格局延续,但黄金、比特币与大宗商品走强(debasement trade),资金从风险资产转向硬资产与防御板块——「紧缩共振 + 能源供给中断」主导的防御窗口仍在深化 核心看点: ① 加息从「美国单变量」升级为「全球央行紧缩共振」:全球债市收益率创 2008 年新高、日债 30 年首破 3%、欧元区通胀近三年高点、9 月加息概率 34%→65%、美联储理事巴尔称「通胀若不降温应果断加息」;② 地缘再升级:美军新一轮打击 + 沙特/韩国油轮遭袭 + 布油突破 92 美元,能源冲突从「溢价交易」进入「供给中断验证」;③ AI 从「供给瓶颈」切换到「商业化兑现 + …

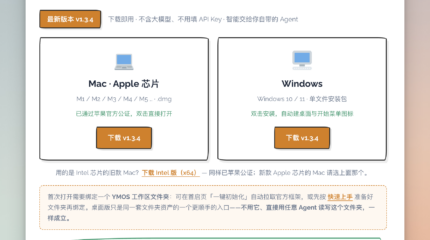
YMOS 桌面客户端发布:不用命令行、零后端依赖,开箱即用的 AI 投资工作站

过去几天高强度写代码,终于把 YMOS 桌面客户端(Mac / Windows 双版本)做出来了。核心目的很纯粹:把 YMOS 这套本地文件夹资产框架,彻底变成一个开箱即用、谁都能随手点开的桌面工作站。不用配置 Python 环境、不用敲命令行启动服务、不用手动改 .env,自带专属投研 Reader 与操盘门禁台。这篇文章讲清楚桌面端解决了什么、怎么三步用起来,以及为什么我们依然坚持 Bring Your Own Agent (BYOA) 的数据主权分工。